Sénégal, Togo, Canada et partout en Afrique
@gonovahub
Blogue & Opinions

Fintech : l'Afrique de l'Ouest n'a pas attendu les banques. Elle a construit autre chose.

Pourquoi l'essor fintech de la région est en réalité un pari sur l'infrastructure financière, pas sur une nouvelle application.

Komlan Messie, MBA, Polytechnicien, PDG de NovaHub Consulting • 2026 • 8 min de lecture

Fintech en Afrique de l'Ouest : infrastructure financiere, pas une application de plus
En 2011, six adultes sur cent au Sénégal détenaient un compte financier. En 2024, plus de la moitié en détenait un. Le Nigeria a gagné vingt points de pourcentage de bancarisation en trois ans seulement. Aucun des deux pays n'y est parvenu en construisant des agences bancaires. Ils y sont parvenus avec une carte SIM, un agent au coin de la rue, et un solde de portefeuille qui vit sur un téléphone.1

La fintech n'est pas un secteur en Afrique de l'Ouest. C'est le système. La question stratégique n'est pas de savoir si la région adoptera la finance numérique, car elle l'a déjà fait, plus vite que presque partout ailleurs. La vraie question pour les dirigeants est de savoir si la fintech se contente de numériser le système existant, en superposant une application aux mêmes structures fragmentées, fondées sur le cash et cloisonnées par pays, ou si elle le redessine en une infrastructure partagée et interopérable à l'échelle régionale. La réponse déterminera qui captera la prochaine décennie de valeur du secteur financier : des opérateurs locaux qui construisent pour quinze marchés, ou des plateformes étrangères qui construisent marché par marché. La plus grande opportunité fintech en Afrique de l'Ouest n'est peut-être pas une nouvelle application de paiement. C'est peut-être l'infrastructure qui relie quinze marchés en un seul espace économique numérique.

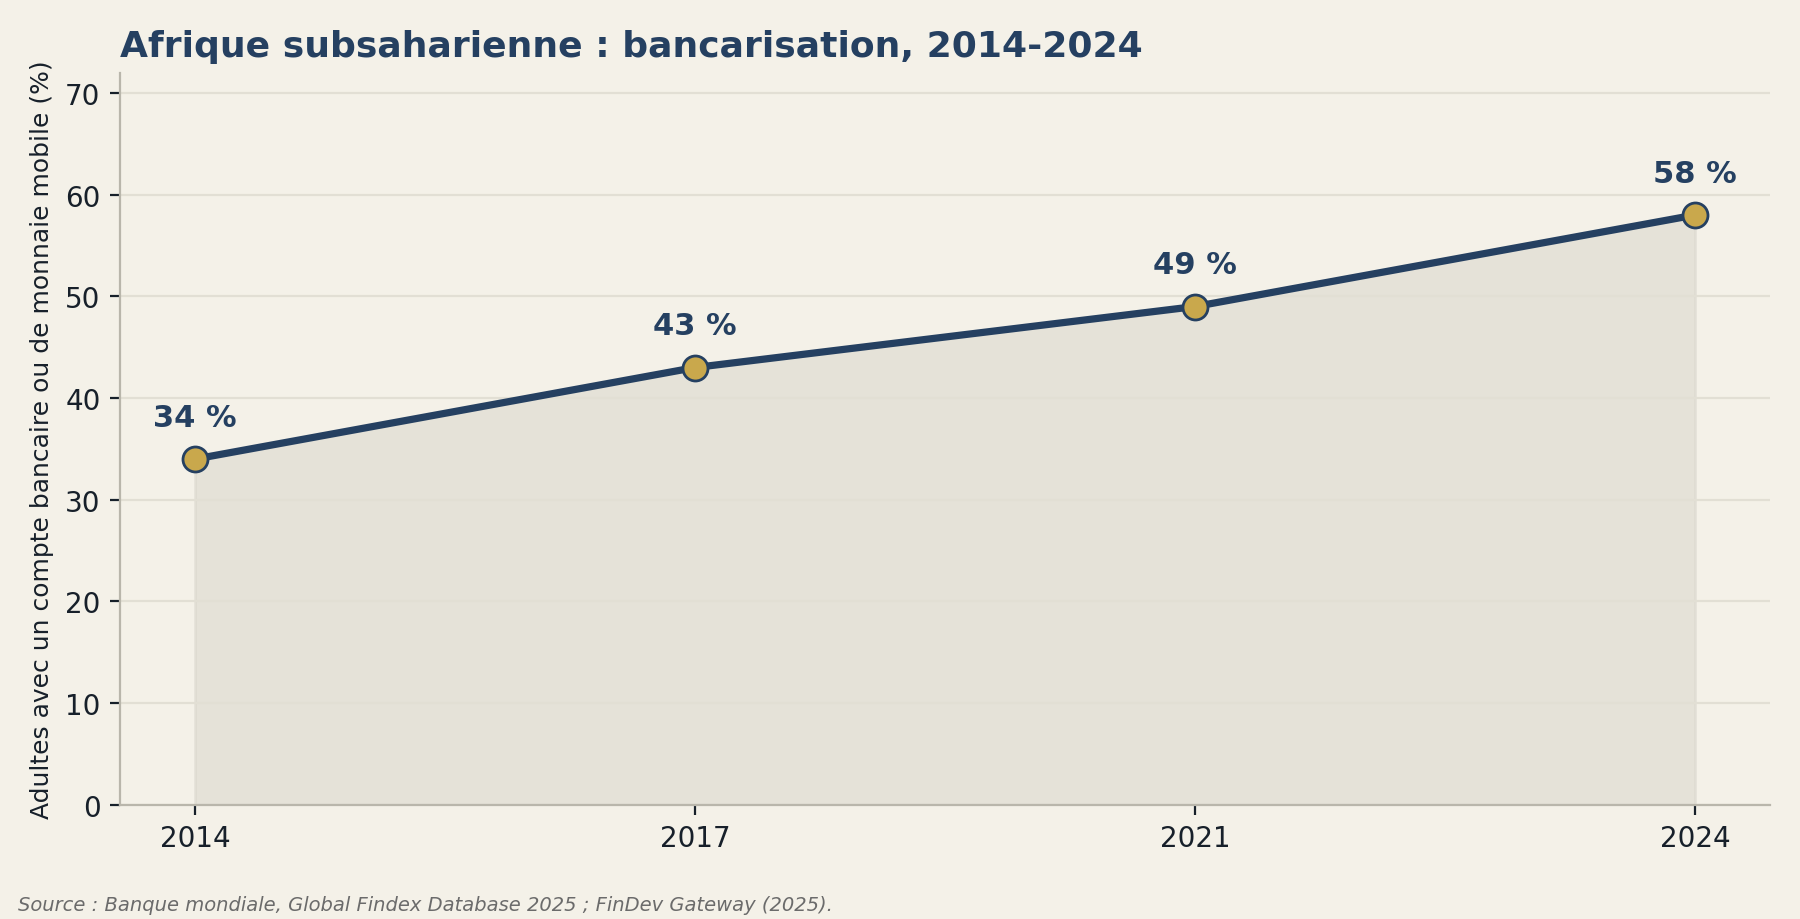
58%des adultes d'Afrique subsaharienne détenaient un compte en 2024, contre 34 % en 2014. Banque mondiale, Global Findex 2025
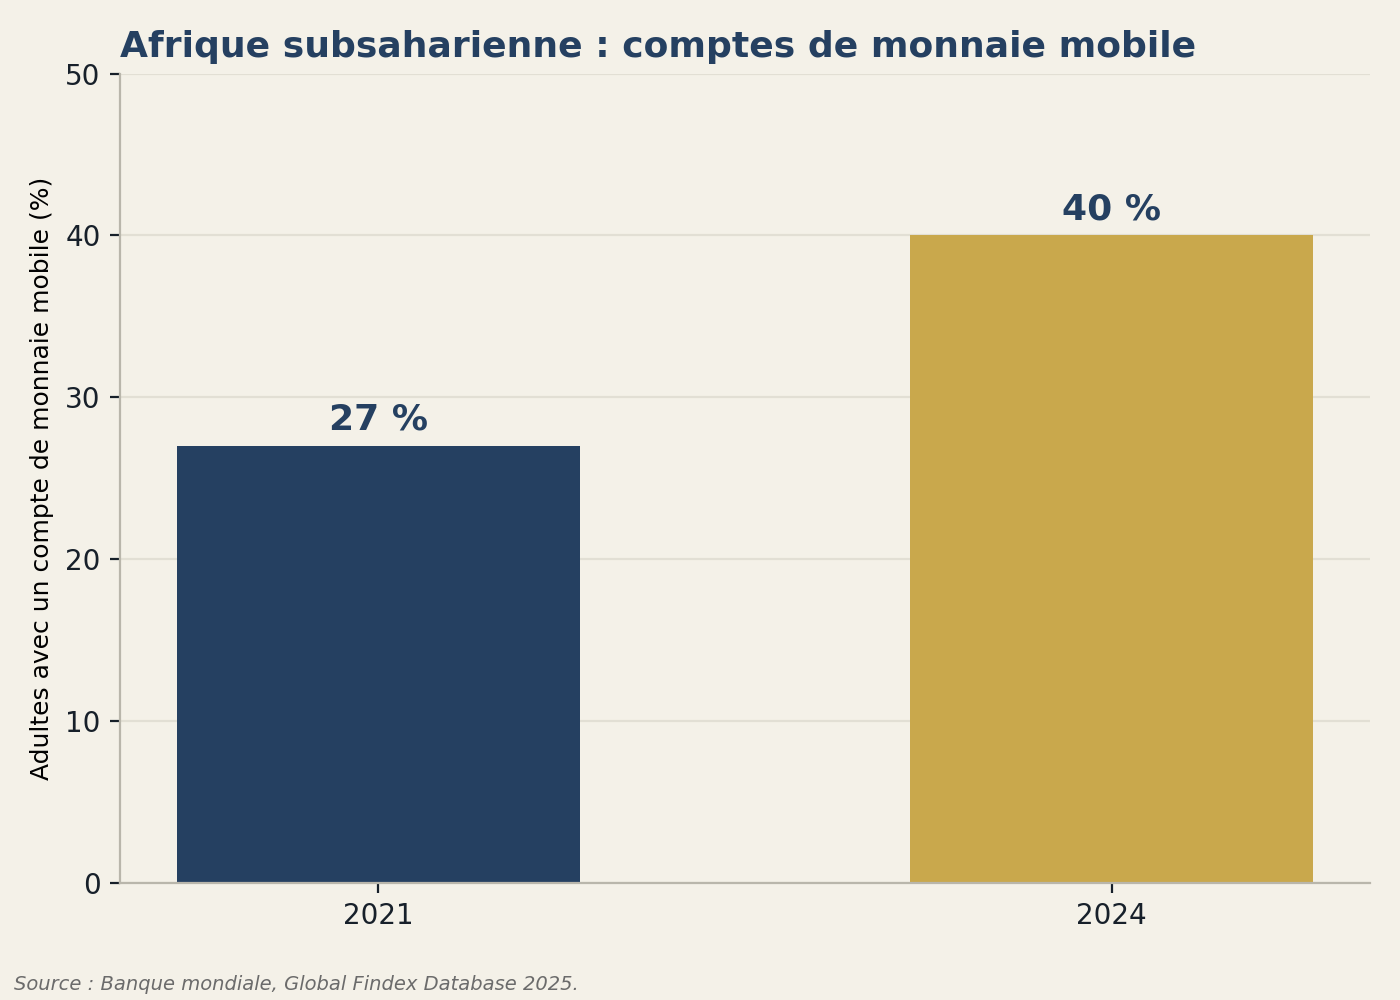
40%détiennent un compte de monnaie mobile, contre 27 % en 2021, la part la plus élevée au monde. Banque mondiale, Global Findex 2025
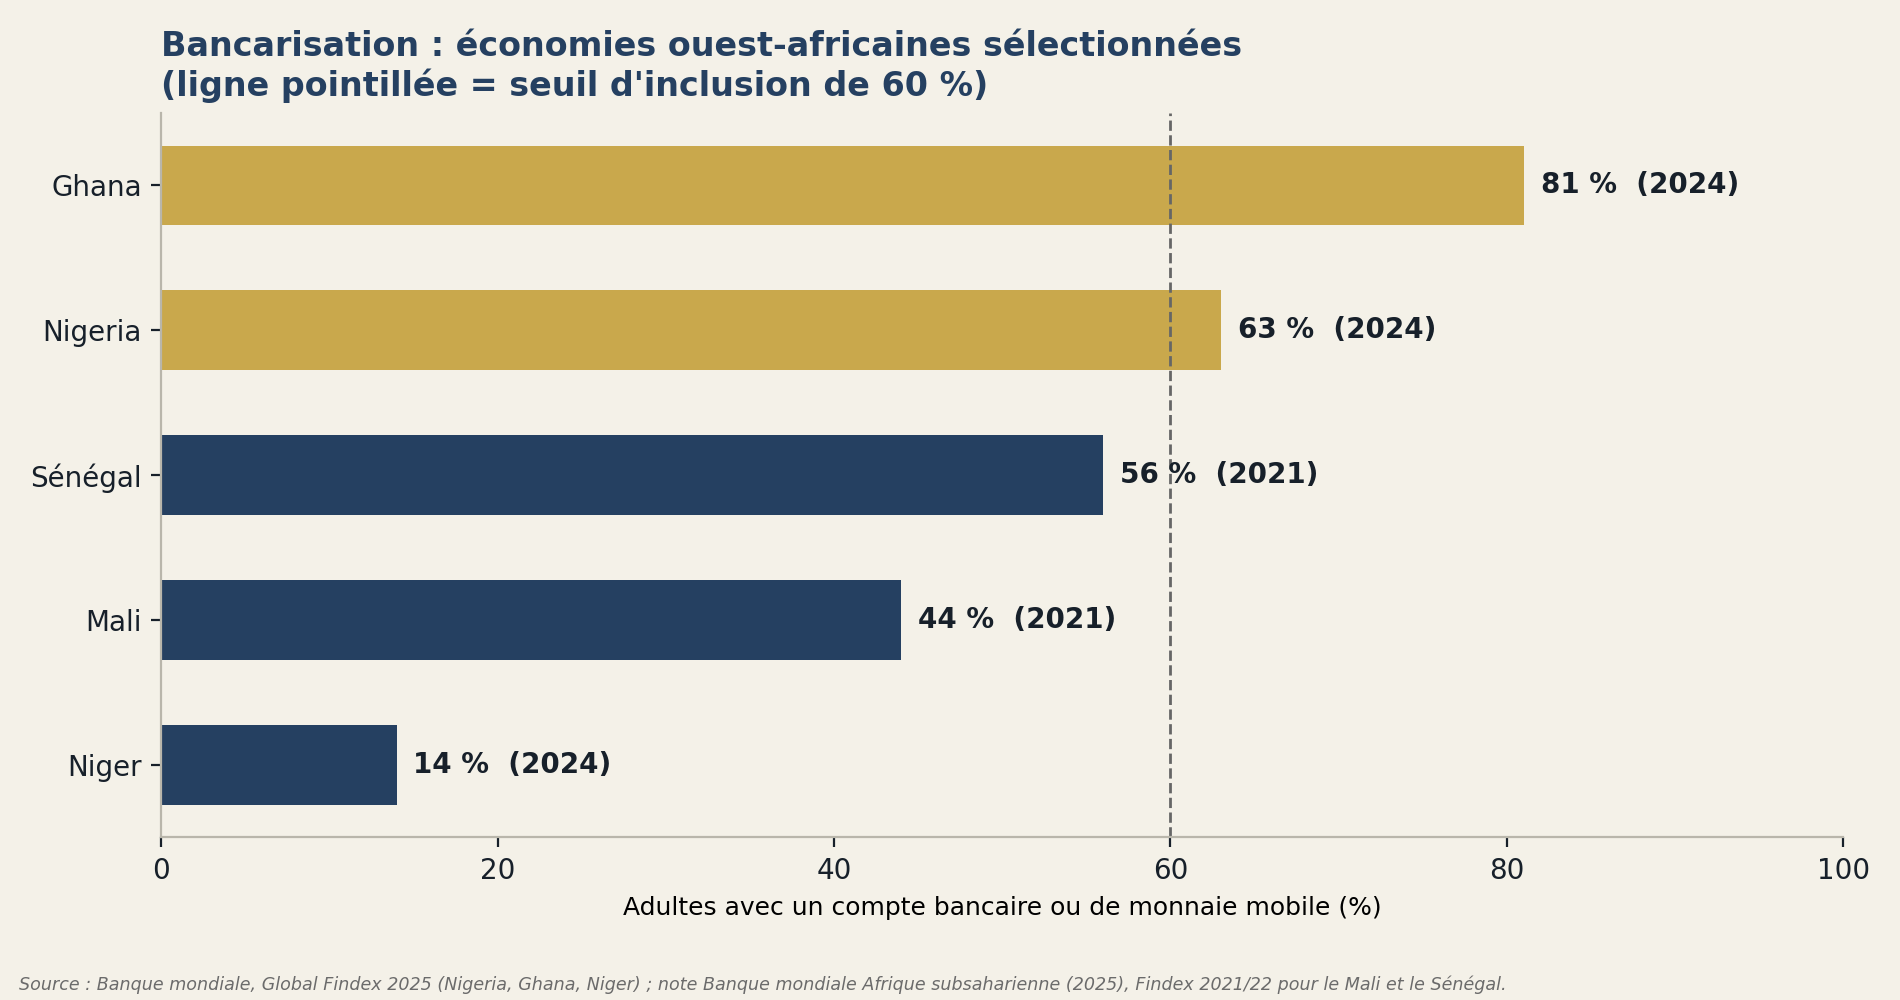
67 ptsséparent le Ghana (81 %) du Niger (14 %) au sein d'un même bloc économique. Banque mondiale, Global Findex 2025

1. L'ancien modèle arrive en bout de course

Ce qui se passe

Pendant des décennies, l'accès financier a suivi une seule séquence : une banque ouvre une agence, un client ouvre un compte, une carte est émise, et les paiements transitent par des rails traditionnels construits pour cette seule institution. Ce modèle n'a jamais atteint la majorité de la population. Moins d'un adulte sur sept au Niger détient aujourd'hui un compte financier.1

Pourquoi c'est important

La banque de proximité repose sur une structure de coûts fixes qui ne s'amortit pas aux niveaux de prix des populations à faible revenu, rurales ou de l'économie informelle. Une agence construite pour un marché de trente millions de personnes dans un seul pays n'a jamais eu vocation à servir un commerçant qui déplace des marchandises à travers trois frontières.

L'implication stratégique

La région n'a pas besoin de rattraper un modèle hérité. Elle peut le contourner. La nouvelle séquence est le téléphone mobile, le portefeuille, le paiement numérique, et de plus en plus la finance intégrée ainsi que des produits alternatifs de crédit et d'épargne, sans qu'une agence n'entre jamais en jeu.

2. Les chiffres derrière ce basculement

Ce qui se passe

La bancarisation en Afrique subsaharienne est passée de 34 % des adultes en 2014 à 58 % en 2024, la progression soutenue la plus rapide de toutes les régions du monde sur cette période.1,3

Graphique de la bancarisation en Afrique subsaharienne, 2014 a 2024Pourquoi c'est important

La monnaie mobile fait presque tout le travail. La part des adultes détenant un compte de monnaie mobile est passée de 27 % en 2021 à 40 % en 2024, la plus élevée de toutes les régions du monde. La croissance des comptes bancaires classiques est restée relativement stable.1,2,4

Graphique des comptes de monnaie mobile, 2021 et 2024Graphique de la bancarisation dans cinq economies ouest-africaines
L'implication stratégique

L'écart entre les marchés les plus avancés et les plus en retard est désormais le chiffre le plus important. Le Ghana affiche 81 % de bancarisation ; le Niger, 14 %. Cet écart de 67 points au sein d'un même bloc est la véritable opportunité fintech : le combler, marché par marché, vaut plus que le lancement de n'importe quel nouveau produit.1,2

3. Pourquoi l'Afrique de l'Ouest est un terrain fertile

Ce qui se passe

Plusieurs caractéristiques structurelles rendent les économies ouest-africaines exceptionnellement réceptives à une infrastructure financière pensée d'abord pour le mobile. Les volumes de transactions de monnaie mobile progressent encore à deux chiffres d'une année sur l'autre.5

Une population jeune et nombreuse qui entre dans la vie économique directement par le mobile, sans attachement hérité à la banque de proximité
Des populations rurales et à faible revenu historiquement mal desservies, pour qui un portefeuille mobile est le premier produit financier jamais détenu
Un niveau élevé d'activité informelle que la banque classique n'a jamais su tarifer, mais qu'un portefeuille à faibles frais sert de façon rentable
Un commerce transfrontalier dense entre États de la CEDEAO, que les rails bancaires classiques n'ont jamais été conçus pour soutenir
Une adoption rapide et continue des paiements numériques dans toute la région
Pourquoi c'est important

Ce ne sont pas des conditions temporaires qui s'estomperont avec la hausse des revenus. Une population jeune, mobile d'abord, transfrontalière et largement employée dans l'informel constitue la clientèle naturelle d'une infrastructure financière numérique par défaut, et non en complément d'un réseau d'agences.

L'implication stratégique

L'avantage comparatif de la région en matière de fintech est structurel, non un rattrapage passager. Investisseurs et décideurs publics devraient y voir une formation de marché durable, et non un pic conjoncturel appelé à se normaliser une fois la vraie banque arrivée.

4. Une région, quinze réglementations

Ce qui se passe

Les quinze États de la CEDEAO maintiennent chacun leur propre régime de licence, leurs normes de connaissance client (KYC) et leurs règles d'interopérabilité des paiements. Plus de 60 % des fournisseurs de monnaie mobile dans le monde déclarent que l'interopérabilité, le KYC et la protection des consommateurs déterminent directement leur capacité de changer d'échelle.5

Pourquoi c'est important

La fragmentation est la contrainte principale de la prochaine phase de croissance, non la demande des consommateurs, ni la technologie. Une fintech ayant fait ses preuves au Ghana doit reconstruire confiance, licences et réseaux d'agents presque à partir de zéro pour entrer en Côte d'Ivoire ou au Sénégal.

L'implication stratégique

L'action politique à plus fort effet de levier n'est pas un nouveau programme d'inclusion numérique. C'est l'harmonisation réglementaire : normes KYC partagées, reconnaissance mutuelle des licences et rails de paiement interopérables, sur le modèle du Système panafricain de paiement et de règlement (PAPSS). Cette seule mesure ferait plus pour l'inclusion que n'importe quelle subvention aux consommateurs.

5. Numériser l'ancien système, ou le redessiner

Ce qui se passe

Deux futurs se dessinent dans les données. Dans le premier, la monnaie mobile numérise le système existant : les mêmes cloisonnements nationaux et dépendances aux banques correspondantes, désormais accessibles depuis un téléphone. Dans le second, la finance intégrée, la notation de crédit alternative et les rails transfrontaliers redessinent le système autour du portefeuille plutôt que de l'agence.

Pourquoi c'est important

La première trajectoire plafonne le secteur à la taille de son marché national le plus avancé. La seconde lui permet d'opérer à l'échelle de l'espace CEDEAO tout entier, plus de 400 millions de personnes et l'un des plus grands marchés financiers grand public encore sous-desservis au monde.

L'implication stratégique

La position gagnante n'est pas la meilleure application nationale. C'est la plateforme, le partenariat ou le cadre réglementaire qui traite, dès le premier jour, les quinze marchés de la CEDEAO comme un seul espace économique numérique.

Les 36 prochains mois : trois horizons

Pour les dirigeants du gouvernement, des affaires et de l'investissement, la feuille de route est séquentielle, non simultanée.

Horizon 1 (0-12 mois) : diagnostiquer et alignerLes régulateurs nationaux et les institutions de la CEDEAO cartographient les écarts de KYC, de licences et d'interopérabilité et conviennent d'une norme commune, en s'appuyant sur PAPSS comme architecture de référence.
Horizon 2 (12-24 mois) : piloter et connecterDes corridors de paiement transfrontaliers entrent en service entre les marchés pionniers, par exemple le Nigeria, le Ghana, la Côte d'Ivoire et le Sénégal, avec reconnaissance mutuelle des opérateurs licenciés et des réseaux d'agents.
Horizon 3 (24-36 mois) : passer à l'échelle d'un marché uniqueLa finance intégrée, le crédit alternatif et les portefeuilles régionaux passent à l'échelle sur l'ensemble du bloc, avec un transfert de capacités vers les marchés en retard pour combler l'écart d'inclusion de 67 points.

“L'Afrique de l'Ouest a déjà répondu à la question de l'adoption. Reste à savoir si les rails qui relient ces portefeuilles seront construits marché par marché, ou construits une seule fois, pour quinze pays à la fois.”

NovaHub Consulting

Où NovaHub s'inscrit

NovaHub Consulting conseille gouvernements, régulateurs, investisseurs et institutions financières sur l'harmonisation réglementaire, l'interopérabilité des paiements et l'infrastructure financière numérique à travers la CEDEAO.

Réserver un échange
Komlan Messie
À propos de l'auteur

Komlan Messie, MBA, Polytechnicien

Une carrière construite au croisement des affaires, de la diplomatie et du leadership civique.

Komlan Messie, MBA, est un dirigeant international, entrepreneur et conseiller stratégique comptant plus de deux décennies d'expérience en gestion, technologie, développement institutionnel, transformation stratégique et développement international. Ses travaux portent sur l'accompagnement des organisations, institutions et dirigeants dans la transformation, l'innovation, les politiques publiques et les défis stratégiques complexes. M. Messie est CEO de NovaHub Consulting et directeur exécutif régional de WACSOF-FOSCAO, le réseau de la société civile de l'Afrique de l'Ouest, couvrant tous les États de l'Afrique de l'Ouest incluant la CEDEAO.

Il est également cofondateur et président du CA du Réseau des Entrepreneurs et Professionnels Africains (REPAF) et le président du CA du Forum Afrique Expansion Canada, et a cofondé Aliments Frunil au Canada. Il est un ancien vice-président activités du Project Management Institute Montréal (PMI Montréal).

Il est titulaire d'un MBA de HEC Montréal, d'une maîtrise en informatique et recherche opérationnelle de l'École Polytechnique de Montréal, et d'un baccalauréat en génie électrique de l'École Polytechnique de Thiès (Sénégal), et est certifié PRINCE2. Il travaille à travers le Canada et la région CEDEAO en français, anglais, éwé et wolof.

Poursuivre la conversation avec Komlan Messie
Voir le profil complet →
Télécharger cet article

Lisez hors ligne ou partagez avec votre équipe, avec tous les graphiques.

Sources

1.  Banque mondiale, The Global Findex Database 2025: Connectivity and Financial Inclusion in the Digital Economy (2025), worldbank.org/en/publication/globalfindex.

2.  Banque mondiale, Financial Inclusion in Sub-Saharan Africa: An Overview (2025), worldbank.org.

3.  FinDev Gateway, Financial Inclusion in Sub-Saharan Africa (2025), findevgateway.org.

4.  AfricaNenda Foundation, The Global Findex 2025: Could Instant Payments Be Driving Financial Inclusion in Africa? (2026), africanenda.org.

5.  GSMA, State of the Industry Report on Mobile Money 2026 (2026), gsma.com/sotir.

6.  GSMA, State of the Industry Report on Mobile Money 2025 (2025), gsma.com.

7.  EFInA, Beyond Access: Turning Financial Inclusion into Financial Resilience in Nigeria (2025), efina.org.ng.

Note sur le périmètre : ce dossier présente des chiffres vérifiés pour les économies de la CEDEAO dont les données récentes Global Findex ou GSMA sont disponibles (Niger, Mali, Sénégal, Nigeria, Ghana). Un classement complet des quinze pays peut être établi à partir de la base Global Findex de la Banque mondiale.

← Retour au Blogue & Opinions
Infolettre

Recevez l’analyse avant la décision.

Abonnez-vous pour recevoir nos analyses, notes de politique et annonces d’événements. Désabonnement possible à tout moment.

Téléchargez le document complet

Saisissez vos coordonnées pour recevoir le lien de téléchargement sécurisé. Vous serez aussi ajouté à notre liste d’infolettre.

ENGAGER NOVAHUB