Sénégal, Togo, Canada et partout en Afrique
@gonovahub
Blogue & Opinions

La Monnaie Mobile Devient la Nouvelle Banque de l'Afrique de l'Ouest. Mais Qui Contrôle les Données ?

Plus de deux mille milliards de dollars ont transité par des portefeuilles mobiles en 2025. Les règles encadrant qui possède ces données n'ont pas suivi.

Komlan Messie, MBA, Polytechnicien, PDG de NovaHub Consulting • 2026 • 8 min de lecture

Monnaie mobile et gouvernance des donnees en Afrique de l'Ouest
Une mère de famille à Kayes envoie les frais de scolarité de sa fille à Bamako en neuf secondes. Un commerçant à Lomé règle un fournisseur à Accra sans jamais franchir le seuil d'une banque. Un producteur de cacao près d'Abidjan obtient un prêt adossé à l'historique de son portefeuille mobile plutôt qu'à un titre foncier qu'il ne possède pas. Rien de tout cela n'a exigé de banque. Tout cela a exigé des données.

La monnaie mobile est devenue, sans bruit, l'infrastructure financière principale de l'Afrique de l'Ouest. Plus de deux mille milliards de dollars ont transité par des portefeuilles mobiles dans le monde en 2025, et l'Afrique subsaharienne a généré 66 % de cette valeur transactionnelle mondiale.1,2 La région a réussi ce que des décennies de bancarisation classique n'avaient pas accompli : bancariser les exclus du système financier à l'échelle du continent, en une seule génération. Mais une seconde transition, plus discrète, s'est déroulée en parallèle. Chaque transfert, chaque recharge de crédit téléphonique, chaque paiement marchand génère une trace de données, et cette trace vaut aujourd'hui plus cher, et suscite plus de convoitises, que l'argent qu'elle représente. Les institutions qui détiennent ces données ne sont pas les mêmes institutions que les gouvernements, les banques centrales ou les citoyens d'Afrique de l'Ouest peuvent tenir pour responsables à travers l'architecture réglementaire actuelle de la région. L'histoire de l'inclusion financière a été racontée. Celle de la gouvernance des données commence à peine.

$2.02Tont transité par des portefeuilles mobiles dans le monde en 2025, doublant en quatre ans. GSMA, 2026
66%de la valeur mondiale des transactions de monnaie mobile a été générée en Afrique subsaharienne. GSMA, 2026
4 of 15États d'Afrique de l'Ouest n'ont toujours aucune loi sur la protection des données en vigueur. africadataprotection.org, 2026

1. L'échelle a dépassé la gouvernance

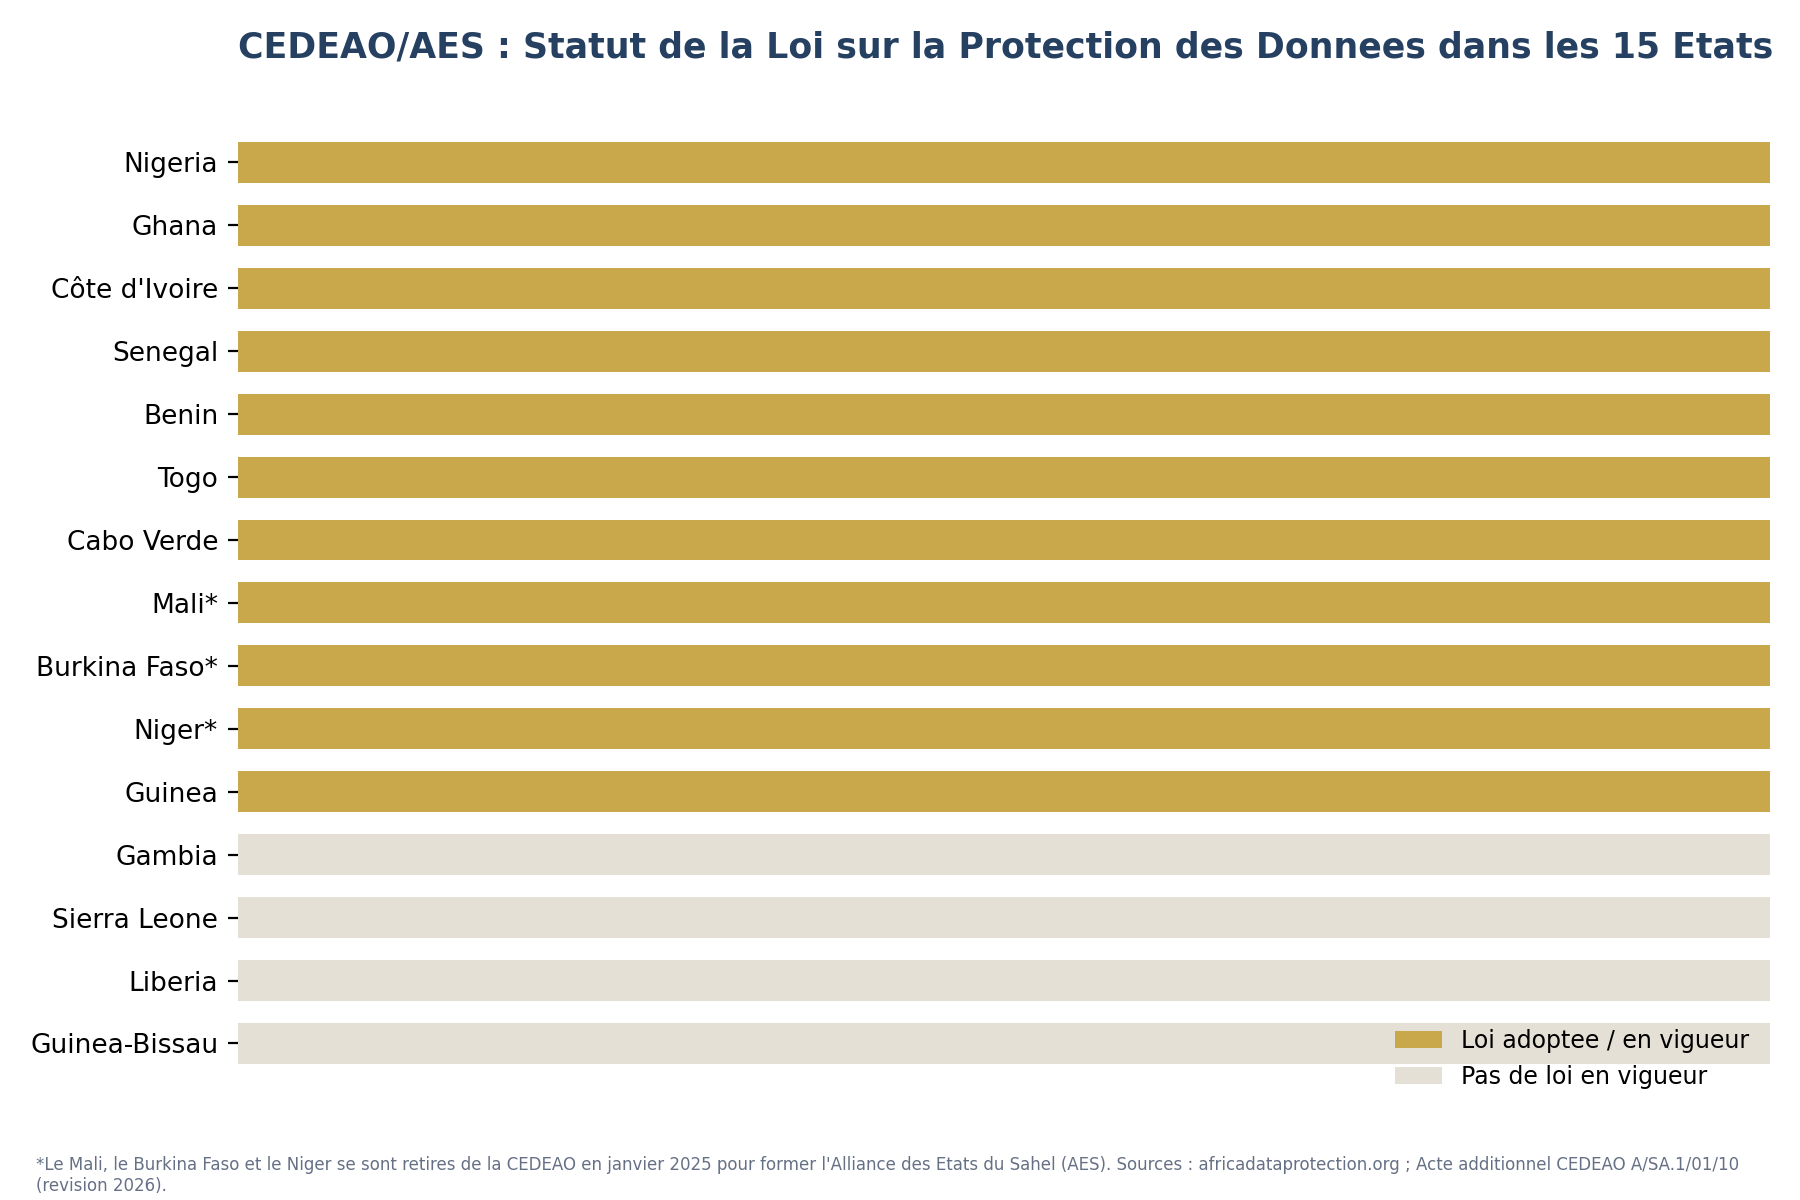
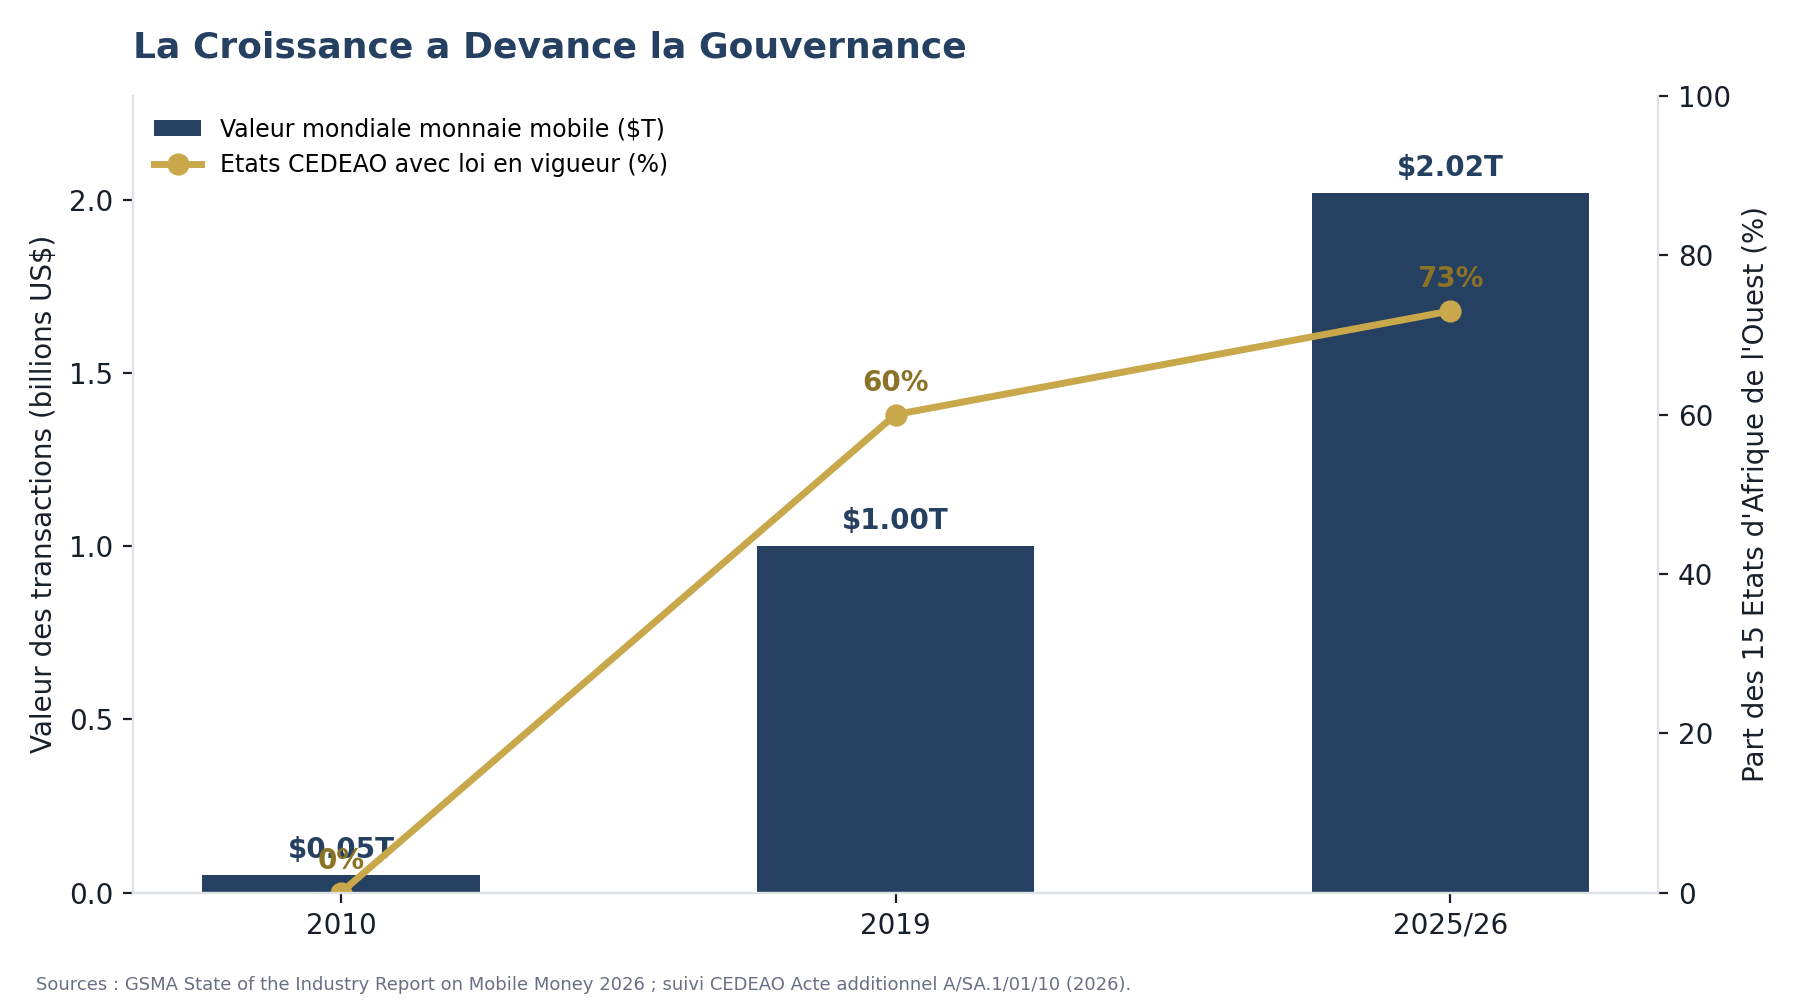
La CEDEAO a adopté son Acte additionnel sur la protection des données à caractère personnel en 2010, un cadre régional juridiquement contraignant qui précède de plus d'une décennie l'essor de la monnaie mobile porté par le smartphone. Quinze ans plus tard, onze des quinze États d'Afrique de l'Ouest disposent d'une loi sur la protection des données en vigueur. Quatre, la Gambie, la Guinée-Bissau, le Liberia et la Sierra Leone, en sont encore dépourvus.4,5 La valeur des transactions mondiales de monnaie mobile est passée d'environ mille milliards de dollars en 2021 à un peu plus de deux mille milliards en 2025, doublant en quatre ans après avoir mis vingt ans à atteindre le premier seuil de mille milliards.1,2,3 La couverture réglementaire des quinze États n'a pas doublé au même rythme. Ce n'est pas l'histoire de régulateurs défaillants. C'est l'histoire d'un secteur dont la courbe de croissance est structurellement plus rapide que n'importe quel calendrier législatif, dans une région où l'harmonisation dépend de l'alignement volontaire de quinze systèmes juridiques souverains, dont trois ont formellement quitté le bloc de la CEDEAO en janvier 2025 pour former l'Alliance des États du Sahel. L'infrastructure de données qui transporte deux mille milliards de dollars par an ne connaît pas de frontières régionales. Les règles qui l'encadrent, si.

Graphique de la valeur mondiale de la monnaie mobile face a la couverture reglementaire de la CEDEAO

2. Qui capte réellement la valeur

Détenir le portefeuille mobile n'équivaut pas à détenir les données de son titulaire. Les opérateurs de réseaux mobiles et les plateformes fintech construites sur leur infrastructure sont les acteurs qui accumulent, structurent et monétisent réellement l'historique transactionnel de centaines de millions d'Ouest-Africains. Chez les principaux opérateurs de monnaie mobile africains, les services financiers représentent désormais une part croissante et rapide du chiffre d'affaires total, une trajectoire qui rapproche un métier de télécommunications classique de celui d'une banque non agréée, pilotée par algorithmes.8 Les opérateurs de réseaux mobiles sont désormais la principale source de données alternatives utilisées pour évaluer des emprunteurs sans historique de crédit formel : releves d'appels, habitudes de recharge et flux de transactions de monnaie mobile alimentent des modèles dont des chercheurs africains ont démontré qu'ils peuvent surpasser les données classiques des bureaux de crédit en précision prédictive.9,10 Cette capacité est réellement précieuse pour l'inclusion financière. C'est aussi une capacité qui échappe presque entièrement aux institutions que les régulateurs, les banques centrales et les bureaux de crédit nationaux d'Afrique de l'Ouest ont été construits pour superviser. Le score de crédit telecom MTN-TransUnion en Afrique du Sud illustre la direction que prend cette tendance : des partenariats de données propriétaires et transfrontaliers régis par des accords commerciaux plutôt que par une supervision institutionnelle publique.

3. Deux cadres régionaux, deux directions opposées

L'Afrique de l'Ouest ne manque pas d'instruments de gouvernance. Elle en a trop, qui ne s'accordent pas encore entre eux. L'Acte additionnel de la CEDEAO penche vers le modèle européen : traitement fondé sur le consentement, autorités nationales de protection des données obligatoires et prudence sur les transferts transfrontaliers. Le Protocole sur le commerce numérique de la ZLECAf, adopté par l'Union africaine en février 2024 avec ses annexes sur la gouvernance des données finalisées un an plus tard, penche dans l'autre sens : il décourage la localisation des données et privilégie la libre circulation transfrontalière des données comme fondement d'un marché numérique continental unique.6,7 Ces deux logiques se défendent. Elles sont aussi en tension réelle l'une avec l'autre, et la monnaie mobile se trouve précisément à leur intersection. Un corridor transfrontalier de portefeuilles mobiles comme le projet pilote PAPSS Nigeria-Ghana dépend d'une circulation libre des données entre juridictions pour fonctionner. Le droit d'un citoyen à savoir qui détient son historique transactionnel dépend de la logique inverse. Ni la CEDEAO ni l'Union africaine n'ont encore publié de réconciliation entre les deux postures, spécifiquement pour les données financières et de monnaie mobile.

4. Fraude et comptes dormants, des échecs de gouvernance

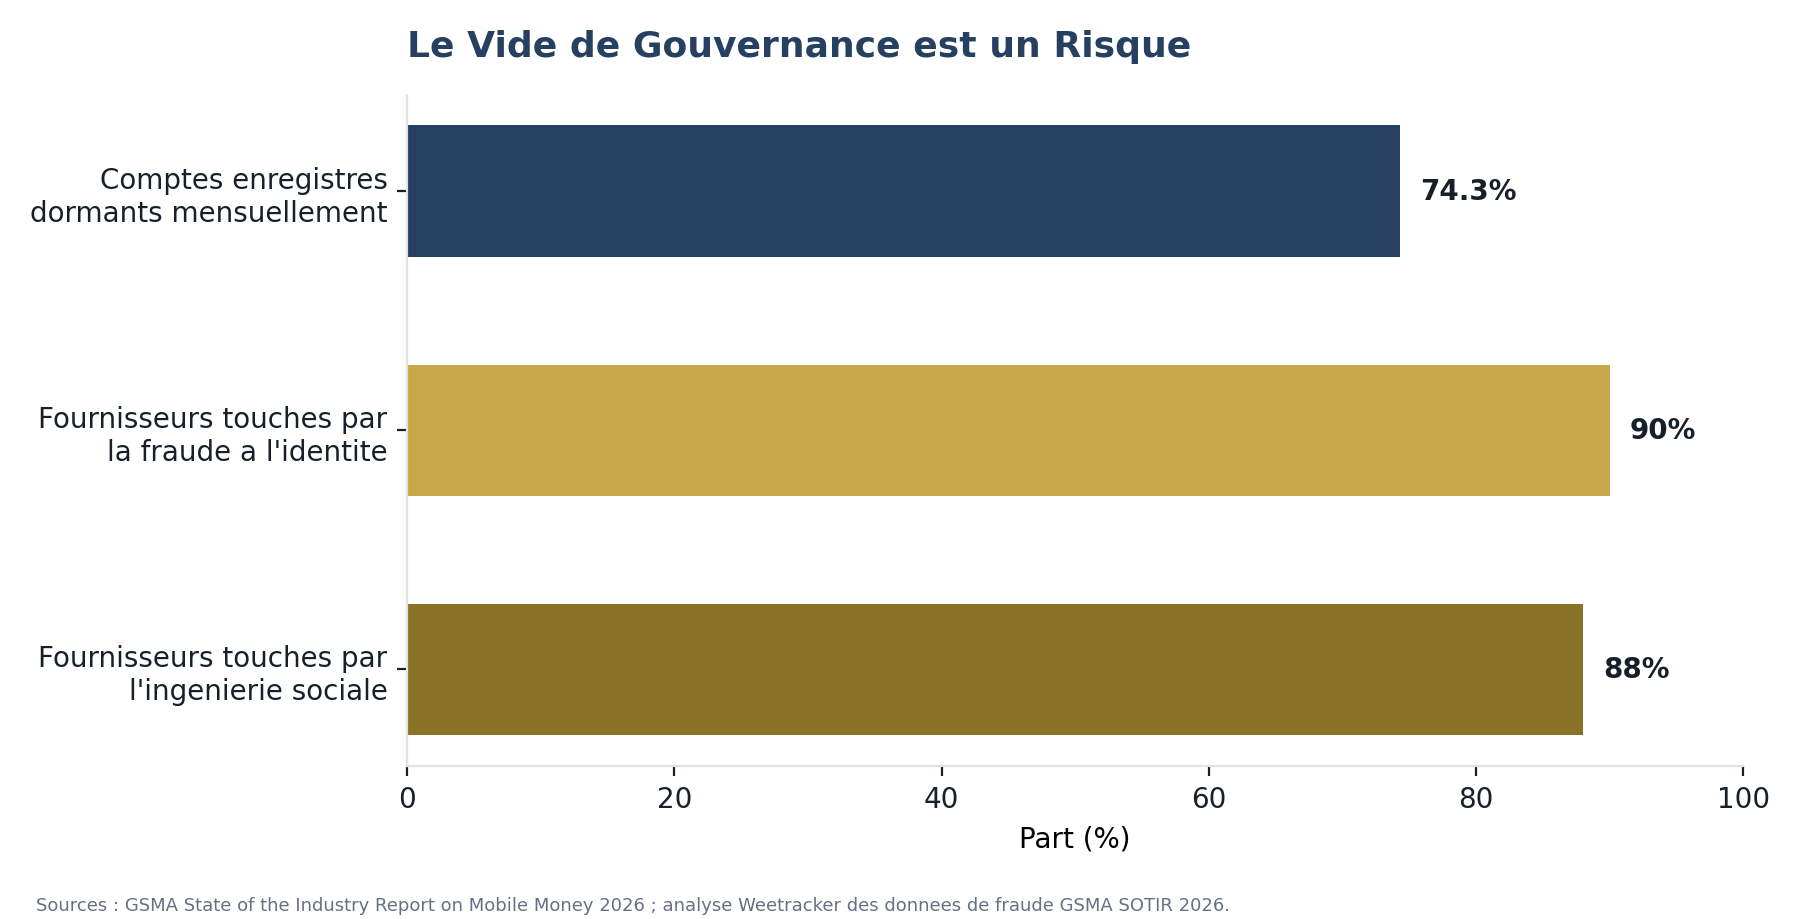
Les propres données du secteur montrent ce qui se produit lorsque la confiance dans la couche de données s'érode. Sur les 2,3 milliards de comptes de monnaie mobile enregistrés dans le monde, moins d'un quart effectuent une transaction chaque mois. La fraude à l'identité a touché 90 % des fournisseurs de monnaie mobile interrogés dans le rapport 2026 du secteur publié par la GSMA. Les schémas d'ingénierie sociale en ont touché 88 %. Au Kenya seul, le vol en ligne aurait coûté aux utilisateurs 883 millions de dollars en une seule année.1,3 Ces chiffres sont habituellement présentés comme des statistiques de cybersécurité. Ils se lisent mieux comme des statistiques de gouvernance des données. La fraude à l'identité et l'ingénierie sociale réussissent parce que l'infrastructure de données vérifiant l'identité réelle d'un client est fragmentée entre opérateurs, faiblement encadrée et protégée de manière inégale à travers les quinze juridictions ouest-africaines où elle opère. Un cadre régional de gouvernance des données n'est pas un exercice de conformité ajouté à un système déjà fonctionnel. C'est la pièce manquante de l'architecture de sécurité du système.

Graphique des taux de dormance et de fraude en monnaie mobile

5. La voie de la souveraineté

Combler d'abord l'écart de couverturePrioriser le renforcement des capacités des autorités de protection des données en Gambie, Guinée-Bissau, Liberia et Sierra Leone, en utilisant la révision en cours de l'Acte additionnel de 2010 comme véhicule.
Réconcilier explicitement les deux cadresLa Commission de la CEDEAO et le Secrétariat de la ZLECAf devraient publier une note technique conjointe sur la manière dont les deux postures s'appliquent à la monnaie mobile et aux données financières.
Bâtir une infrastructure publique ou co-gérée de fiducie des donnéesUne plateforme régionale de données de crédit, gérée conjointement par les banques centrales de la CEDEAO et les bureaux de crédit nationaux, mettrait la valeur prédictive des données transactionnelles au service de l'inclusion financière.
Traiter la vérification d'identité comme une infrastructure régionaleDes normes de connaissance du client interopérables et reconnues à l'échelle régionale réduiraient l'exposition à la fraude et la charge de conformité.
Faire de la gouvernance des données une proposition d'investissementLes investisseurs et les institutions de financement du développement intègrent de plus en plus la clarté réglementaire dans leur coût du capital, pas seulement un coût de conformité.
Graphique du statut de la loi sur la protection des donnees dans les 15 Etats d'Afrique de l'Ouest

“L'Afrique de l'Ouest a construit l'une des histoires d'inclusion financière les plus marquantes des deux dernières décennies grâce à la monnaie mobile. Elle l'a fait sans trancher pleinement la question de savoir qui possède, contrôle et répond des données qui font fonctionner ce système. La région qui y répondra en premier ne protégera pas seulement ses citoyens. Elle fixera les termes que le reste du continent suivra.”

NovaHub Consulting

Où NovaHub s'inscrit

NovaHub Consulting conseille gouvernements, régulateurs et institutions financières sur les cadres de gouvernance des données, l'infrastructure d'identité numérique et la réglementation des services financiers mobiles à travers la CEDEAO.

Réserver un échange
Komlan Messie
À propos de l'auteur

Komlan Messie, MBA, Polytechnicien

Une carrière construite au croisement des affaires, de la diplomatie et du leadership civique.

Komlan Messie, MBA, est un dirigeant international, entrepreneur et conseiller stratégique comptant plus de deux décennies d'expérience en gestion, technologie, développement institutionnel, transformation stratégique et développement international. Ses travaux portent sur l'accompagnement des organisations, institutions et dirigeants dans la transformation, l'innovation, les politiques publiques et les défis stratégiques complexes. M. Messie est CEO de NovaHub Consulting et directeur exécutif régional de WACSOF-FOSCAO, le réseau de la société civile de l'Afrique de l'Ouest, couvrant tous les États de l'Afrique de l'Ouest incluant la CEDEAO.

Il est également cofondateur et président du CA du Réseau des Entrepreneurs et Professionnels Africains (REPAF) et le président du CA du Forum Afrique Expansion Canada, et a cofondé Aliments Frunil au Canada. Il est un ancien vice-président activités du Project Management Institute Montréal (PMI Montréal).

Il est titulaire d'un MBA de HEC Montréal, d'une maîtrise en informatique et recherche opérationnelle de l'École Polytechnique de Montréal, et d'un baccalauréat en génie électrique de l'École Polytechnique de Thiès (Sénégal), et est certifié PRINCE2. Il travaille à travers le Canada et la région CEDEAO en français, anglais, éwé et wolof.

Poursuivre la conversation avec Komlan Messie
Voir le profil complet →
Télécharger cet article

Lisez hors ligne ou partagez avec votre équipe, avec tous les graphiques.

Sources

1.  GSMA, State of the Industry Report on Mobile Money 2026 (données 2025), gsma.com/sotir.

2.  GSMA Newsroom, Mobile Money accounted for $2 trillion in transactions in 2025 (2026), gsma.com.

3.  Weetracker, Africa Drove Mobile Money To USD 2T. Now Most Accounts Sit Idle (2026), weetracker.com.

4.  Acte additionnel A/SA.1/01/10 de la CEDEAO sur la protection des données (2010 ; en révision 2026), AUDA-NEPAD.

5.  africadataprotection.org, Suivi législatif (2026).

6.  Secrétariat de la ZLECAf, Protocole sur le commerce numérique et annexes sur la gouvernance des données (adopté fév. 2024 ; annexes finalisées 2025).

7.  Digital Policy Alert, The Year of the Teeth: Data Protection in Africa Roundup 2025, Projections for 2026.

8.  Ecofin Agency, In Africa, Banks Face a New Rival: Telecom Operators (2026), ecofinagency.com.

9.  MTN / TransUnion Africa, New Telco-Powered Credit Score (2025).

10.  IEEE / ResearchGate, Credit Scoring in Africa: Employing Logistic Regression on Alternative Data (2024).

11.  Bloomsbury Intelligence and Security Institute, West Africa's Mobile Money Evolution 2026 à 2030 (2026).

12.  Forum sur la gouvernance de l'internet en Afrique de l'Ouest (WAIGF) 2026, Freetown, Sierra Leone.

← Retour au Blogue & Opinions
Infolettre

Recevez l’analyse avant la décision.

Abonnez-vous pour recevoir nos analyses, notes de politique et annonces d’événements. Désabonnement possible à tout moment.

Téléchargez le document complet

Saisissez vos coordonnées pour recevoir le lien de téléchargement sécurisé. Vous serez aussi ajouté à notre liste d’infolettre.

ENGAGER NOVAHUB