Sénégal, Togo, Canada et partout en Afrique
@gonovahub
Blogue & Opinions

L'Afrique de l'Ouest n'a pas un problème d'énergie. Elle a un problème de distribution.

Le dernier kilomètre de l'énergie : pourquoi la production d'électricité ne suffira pas à transformer l'Afrique de l'Ouest.

Komlan Messie, MBA, Polytechnicien, PDG de NovaHub Consulting • 2026 • 8 min de lecture

L'Afrique de l'Ouest n'a pas un probleme d'energie, elle a un probleme de distribution
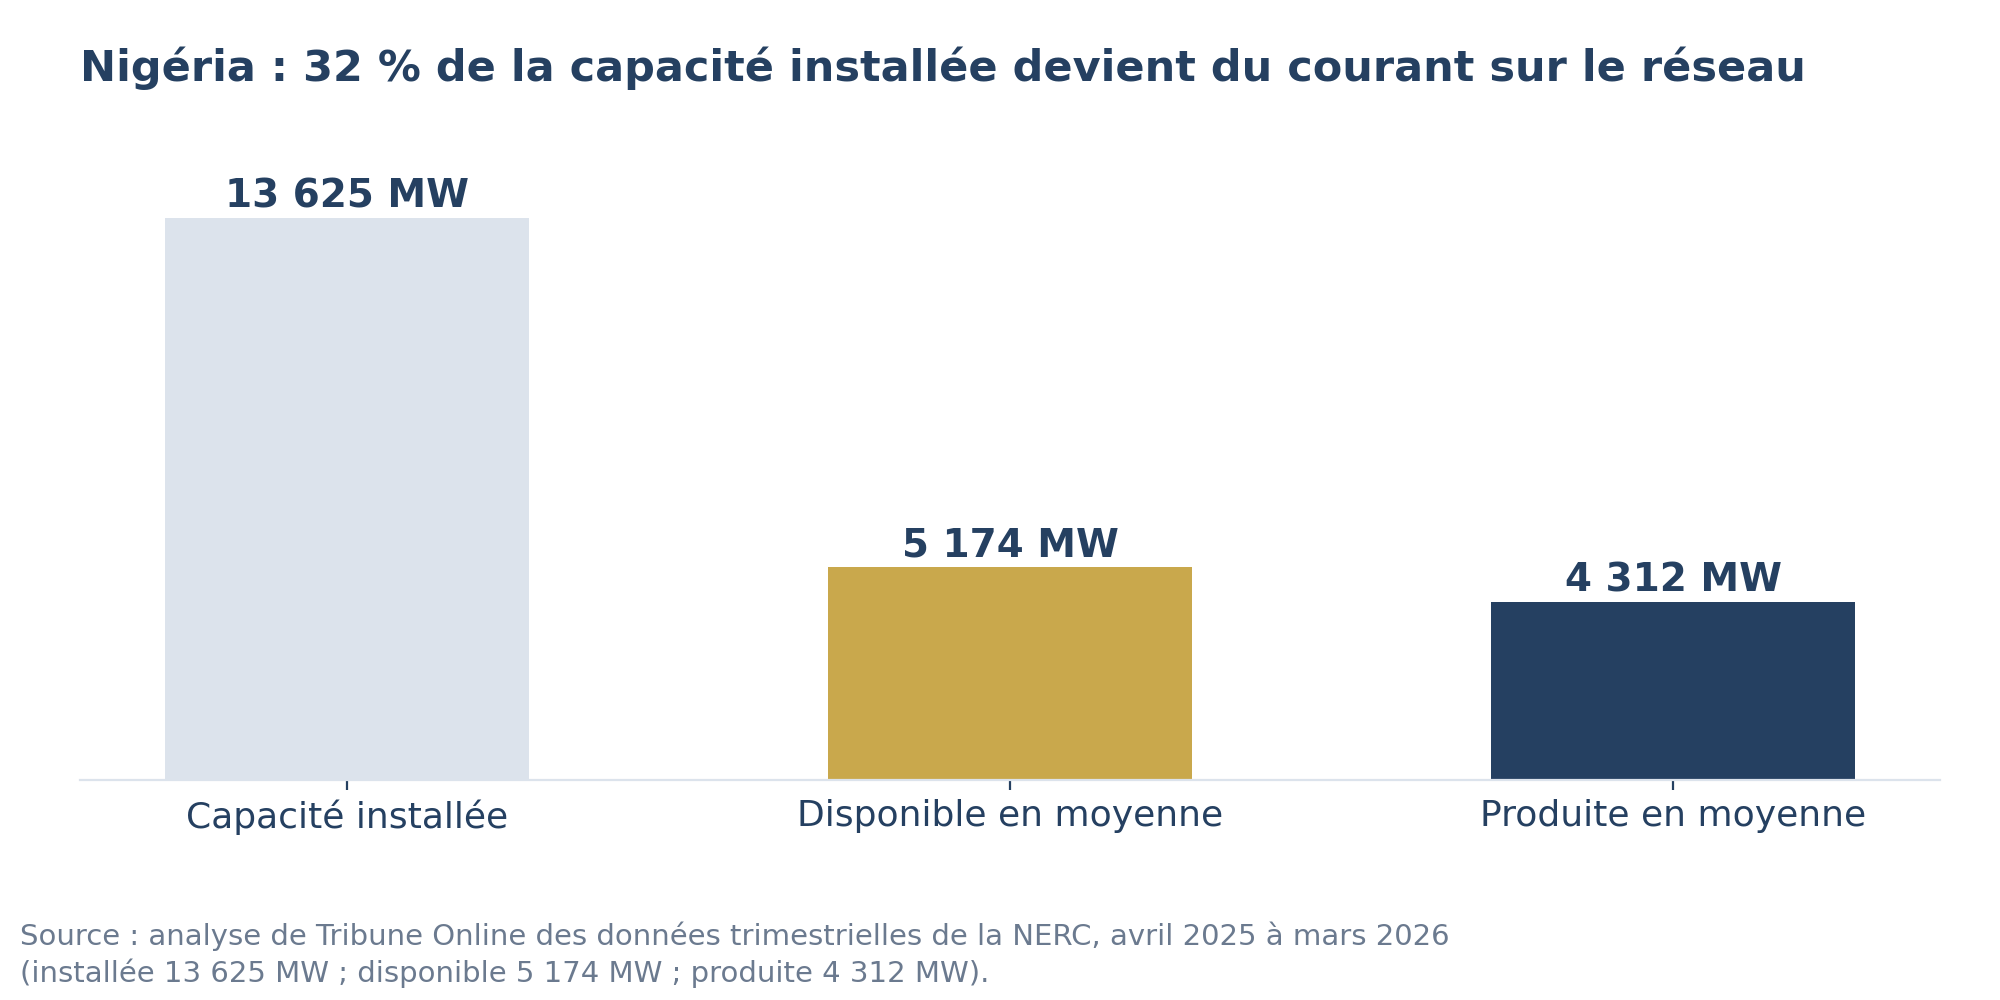
Le Nigéria dispose de 13 625 MW de capacité installée sur son réseau. Sur les douze mois à mars 2026, il a produit en moyenne 4 312 MW. La région ne manque pas d'énergie. Elle manque de lignes qui fonctionnent, de services publics solvables et de clients raccordés.7

En Afrique de l'Ouest, la part de la population ayant accès à l'électricité va de 98,4 % au Cabo Verde à 21,3 % au Niger.1 Ces deux faits, une capacité installée qui n'arrive jamais et un accès qui ne progresse pas, décrivent le même échec. Tout ministre qui annonce une nouvelle centrale devrait répondre à une question plus simple : combien de ménages de plus sera-t-elle capable d'éclairer, et qui paiera les poteaux entre les deux ? Au Nigéria et au Ghana, les deux plus grands producteurs du Pool énergétique ouest-africain, les réseaux de distribution ne parviennent pas à transformer en revenus entre 27 et 37 % de l'électricité qu'ils reçoivent.8,9,17 Les réseaux régionaux n'échangent qu'environ 8 % de l'électricité de la région.11 Un mégawatt qui n'atteint jamais un compteur est un actif échoué. Les investissements décisifs de la prochaine décennie se situent dans la distribution, le comptage, les finances des opérateurs et les marchés régionaux.

4 312 MWde production moyenne au Nigéria pour 13 625 MW installés, avril 2025 à mars 2026. Tribune Online, 2026, d'après la NERC
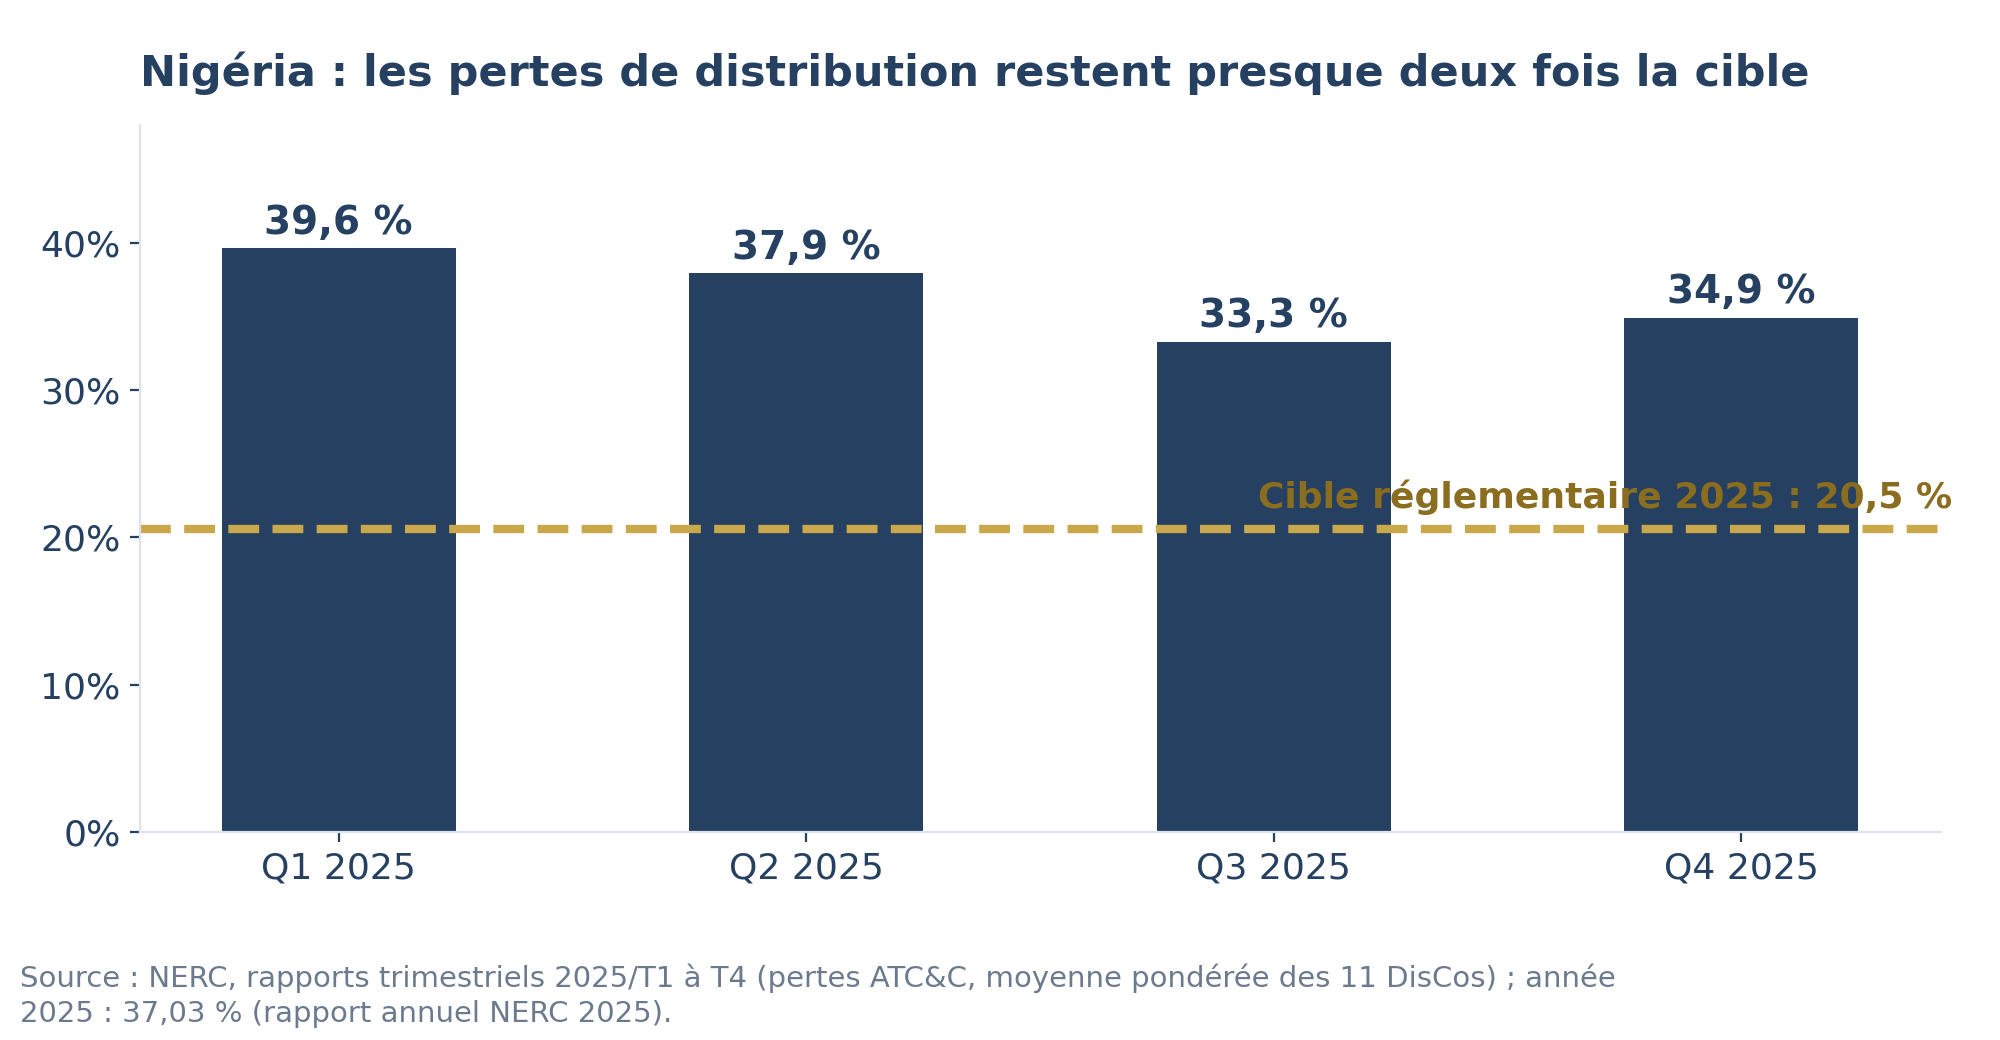
37,03 %de l'énergie reçue perdue par les distributeurs nigérians en 2025, pour une cible de 20,54 %. NERC, 2025
77 ptsséparent le Cabo Verde (98,4 %) du Niger (21,3 %) pour l'accès à l'électricité. Banque mondiale, 2024

1. Plus de barils, les mêmes pièces dans le noir

Ce qui se passe

La capacité installée fait les titres. L'énergie livrée fait le résultat. Au Nigéria, 5 174 MW en moyenne étaient disponibles et 4 312 MW produits, pour 13 625 MW installés.7 Le régulateur précise que, sur les quatre trimestres de 2025, entre 7,19 et 9,00 MWh pour 100 MWh injectés dans le réseau ont été perdus rien qu'en transport.5

Pourquoi c'est important

Le phénomène est mondial, pas seulement nigérian. Dans le monde, 45 % de la capacité renouvelable installée, soit 1 733 GW sur 3 832 GW, est raccordée à des réseaux inefficaces (SEforALL, 2025, d'après des données de la Banque mondiale et de l'IRENA).3 Un solaire bon marché sur un réseau qui fuit reste de l'électricité chère.

Le Nigéria : 13 625 MW installés contre 4 312 MW produits
L'implication stratégique

Jugez les programmes énergétiques au nombre de kilowattheures livrés par client raccordé, pas aux mégawatts annoncés. Associez chaque nouveau contrat de production à un plan financé pour le réseau qui l'achemine.

2. Le seau percé

Ce qui se passe

Les sociétés de distribution du Nigéria ont perdu 37,03 % de l'énergie reçue en 2025, mesurée par les pertes techniques, commerciales et de recouvrement (ATC&C), pour une cible réglementaire de 20,54 %.4 En clair, c'est la part de l'électricité qui n'est jamais facturée ou jamais payée. Derrière la moyenne, l'écart est immense : Eko DisCo affiche environ 15,4 %, Kaduna environ 70,3 %.7

Pourquoi c'est important

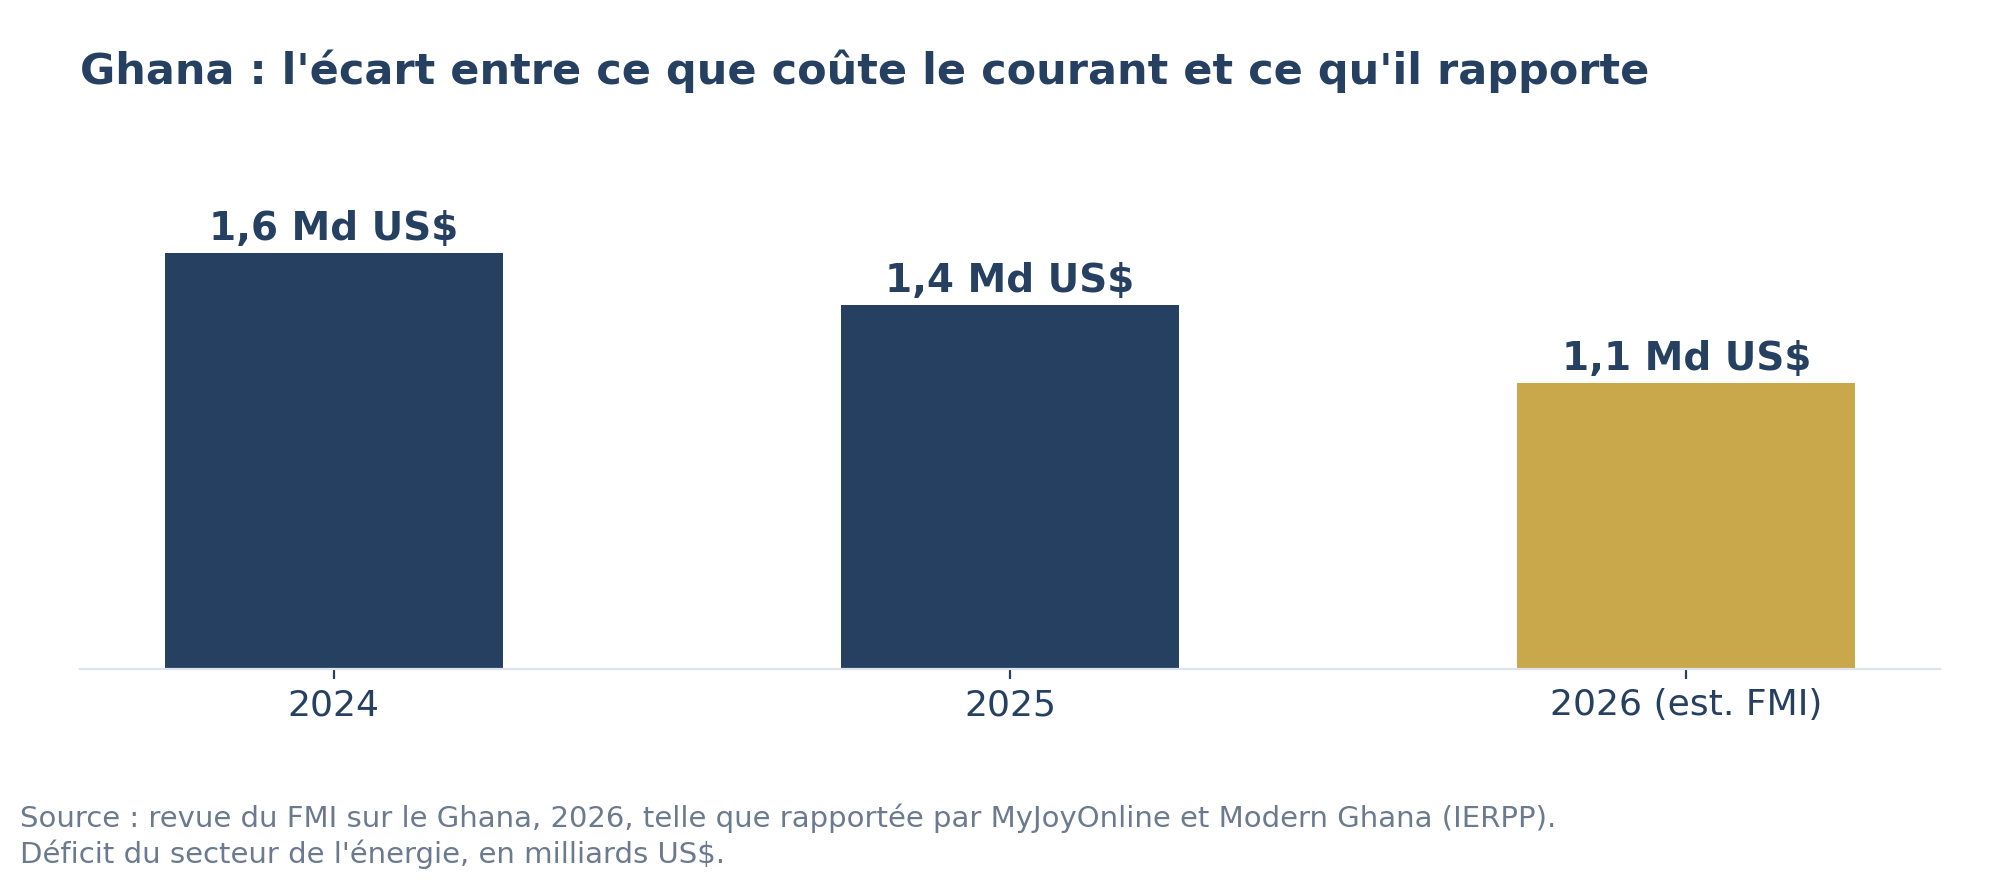
La fuite est le moteur financier de la crise. Au Ghana, le FMI chiffre le déficit du secteur de l'énergie à 1,6 milliard de dollars US en 2024 et 1,4 milliard en 2025, alors que les pertes de distribution restent proches de 27 % malgré des hausses tarifaires cumulées d'environ 40 % depuis mars 2025.8,9

Nigéria : pertes ATC&C trimestrielles face à la cible de 20,54 %
L'implication stratégique

Les hausses de tarifs ne réparent pas un seau percé. Comptage, facturation, recouvrement et application des règles viennent d'abord, et les résultats doivent être publiés départ par départ pour que régulateurs, prêteurs et citoyens puissent les voir.

3. Deux pays en un

Ce qui se passe

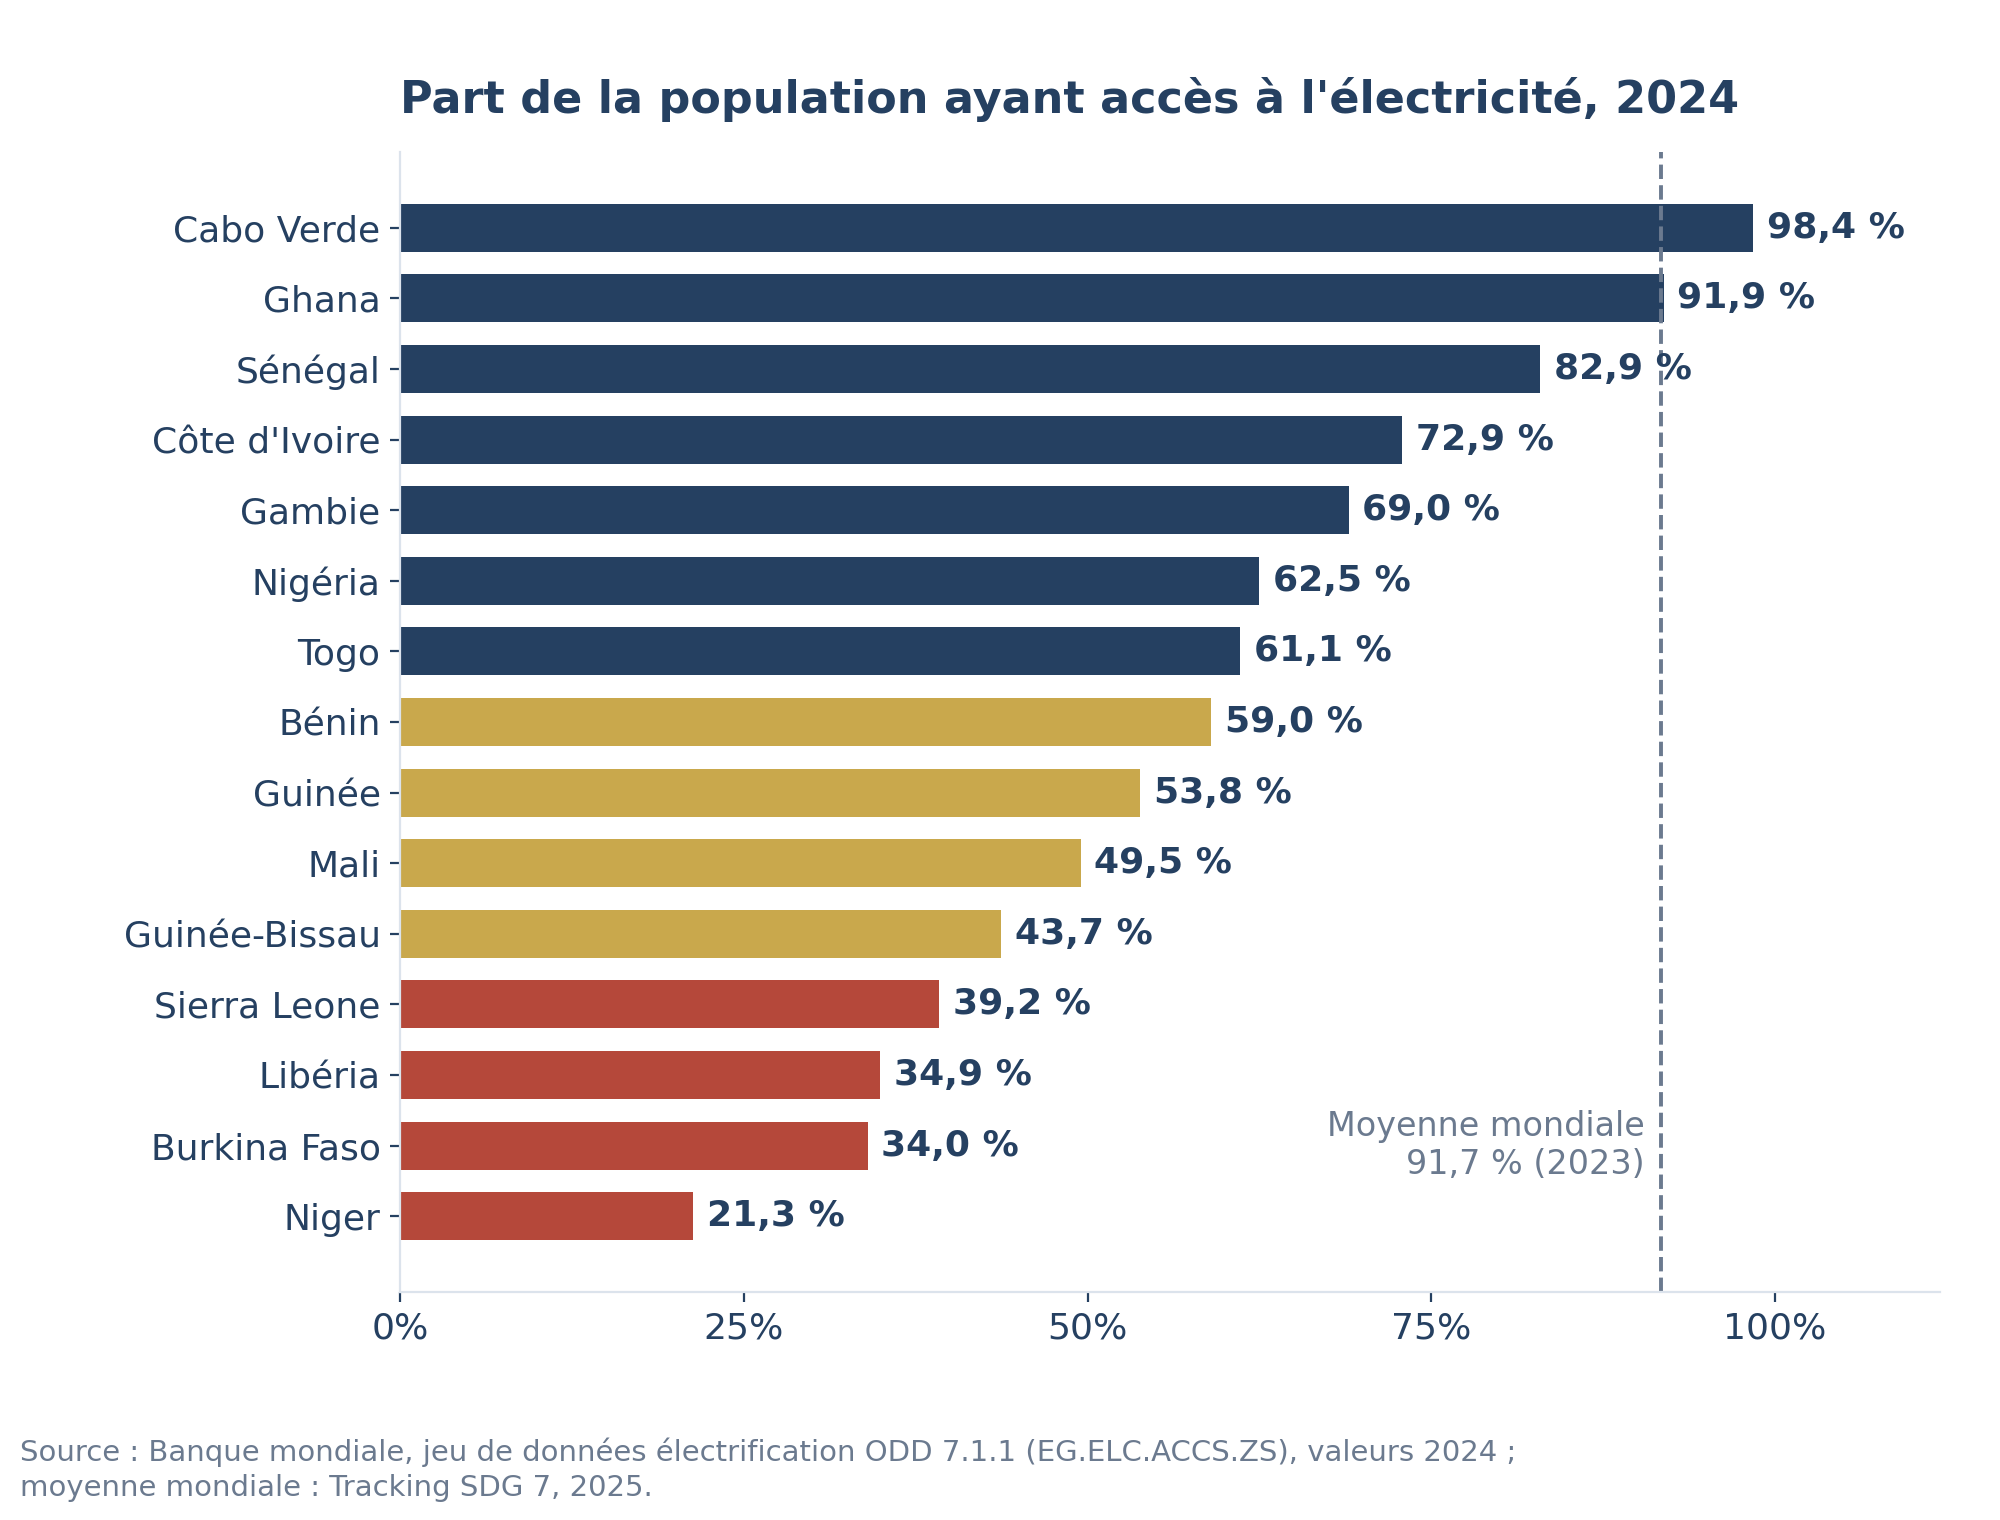
L'accès à l'électricité dans les 15 pays d'Afrique de l'Ouest s'étend sur 77 points de pourcentage : 98,4 % au Cabo Verde, 91,9 % au Ghana, 21,3 % au Niger.1 Quatre pays restent sous la barre des 40 % : la Sierra Leone, le Libéria, le Burkina Faso et le Niger.

Pourquoi c'est important

À l'intérieur des pays, la fracture est plus nette encore. En Afrique subsaharienne, l'accès urbain atteint 80 % contre environ 37 % en milieu rural, et l'alimentation urbaine est souvent peu fiable.3 Les enquêtes le confirment : moins d'un ménage sur trois est raccordé au réseau au Niger (32 %), au Burkina Faso (31 %) et en Sierra Leone (31 %).15

Classement de l'accès à l'électricité des 15 pays d'Afrique de l'Ouest, 2024
L'implication stratégique

Une moyenne nationale cache deux réalités : un cœur urbain raccordé mais souvent peu fiable, et une périphérie non raccordée rarement planifiée. Fixez des cibles distinctes pour le raccordement, la qualité de service et l'accessibilité financière, par zone géographique.

Le tableau de bord des 15 pays

Qui est en train de réussir le dernier kilomètre, et qui attend encore ? Les 15 pays sont les 15 membres de la CEDEAO jusqu'en janvier 2025. Le Burkina Faso, le Mali et le Niger ont officiellement quitté le bloc le 29 janvier 2025, mais restent dans la géographie électrique de la région et sont conservés ici pour la comparabilité.18

RangPaysAccès 2024Écart à 100 %Vs moy. mondialeNiveau
1Cabo Verde98,4 %1,6 pts+6,7 ptsEn tête
2Ghana91,9 %8,1 pts+0,2 ptsEn tête
3Sénégal82,9 %17,1 pts-8,8 ptsEn tête
4Côte d'Ivoire72,9 %27,1 pts-18,8 ptsEn tête
5Gambie69,0 %31,0 pts-22,7 ptsEn tête
6Nigéria62,5 %37,5 pts-29,2 ptsEn tête
7Togo61,1 %38,9 pts-30,6 ptsEn tête
8Bénin59,0 %41,0 pts-32,7 ptsEn rattrapage
9Guinée53,8 %46,2 pts-37,9 ptsEn rattrapage
10Mali49,5 %50,5 pts-42,2 ptsEn rattrapage
11Guinée-Bissau43,7 %56,3 pts-48,0 ptsEn rattrapage
12Sierra Leone39,2 %60,8 pts-52,5 ptsCritique
13Libéria34,9 %65,1 pts-56,8 ptsCritique
14Burkina Faso34,0 %66,0 pts-57,7 ptsCritique
15Niger21,3 %78,7 pts-70,4 ptsCritique

Moyenne mondiale : 91,7 % (2023). Niveaux : En tête 60 % et plus ; En rattrapage 40 % à 59,9 % ; Critique sous 40 %. Source : Banque mondiale, jeu de données électrification ODD 7.1.1, valeurs 2024 ; Tracking SDG 7, 2025.

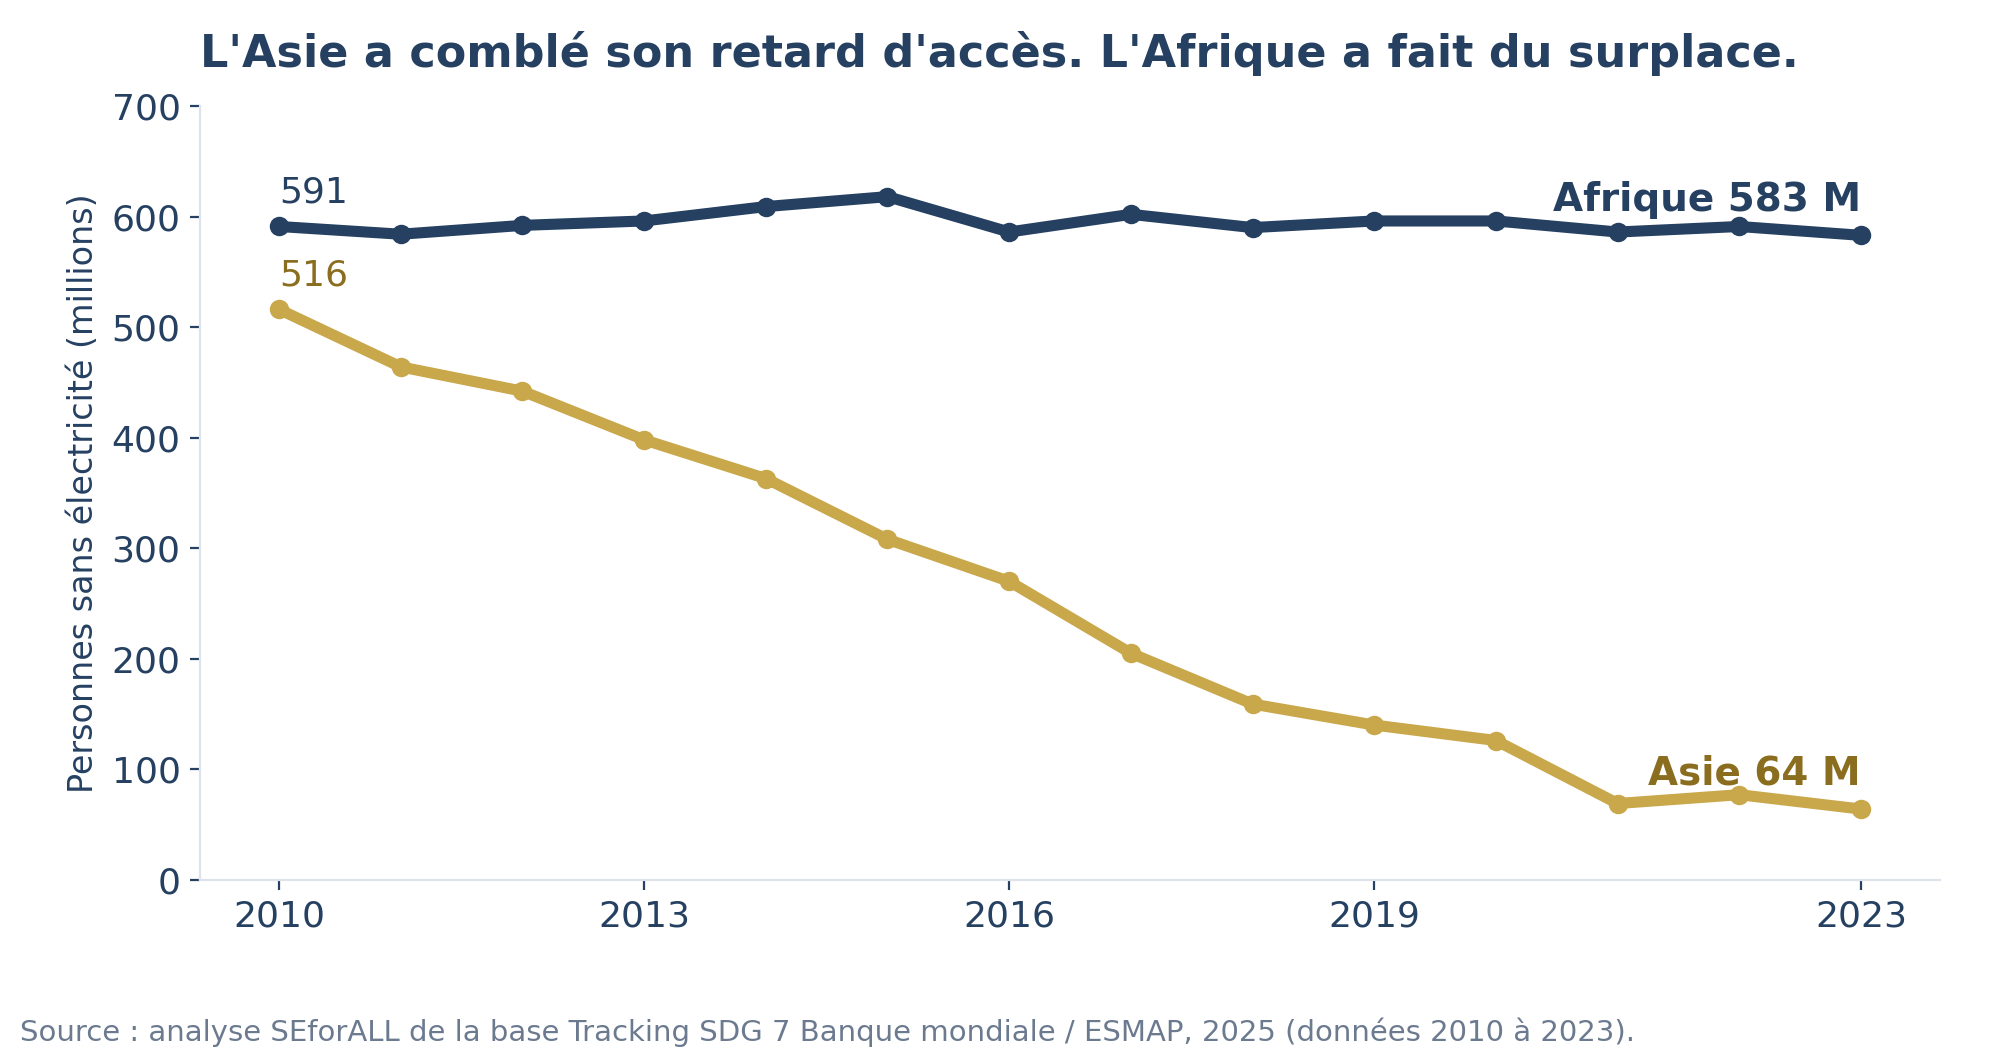
L'Asie a réduit sa population sans électricité de 516 millions à 64 millions entre 2010 et 2023. L'Afrique est passée de 591 millions à 583 millions.3 Si les tendances actuelles se poursuivent, 572 millions d'Africains seront encore privés d'électricité en 2030.

Personnes sans électricité, Afrique et Asie, 2010 à 2023

4. Des frontières sur la carte, des câbles dans le sol

Ce qui se passe

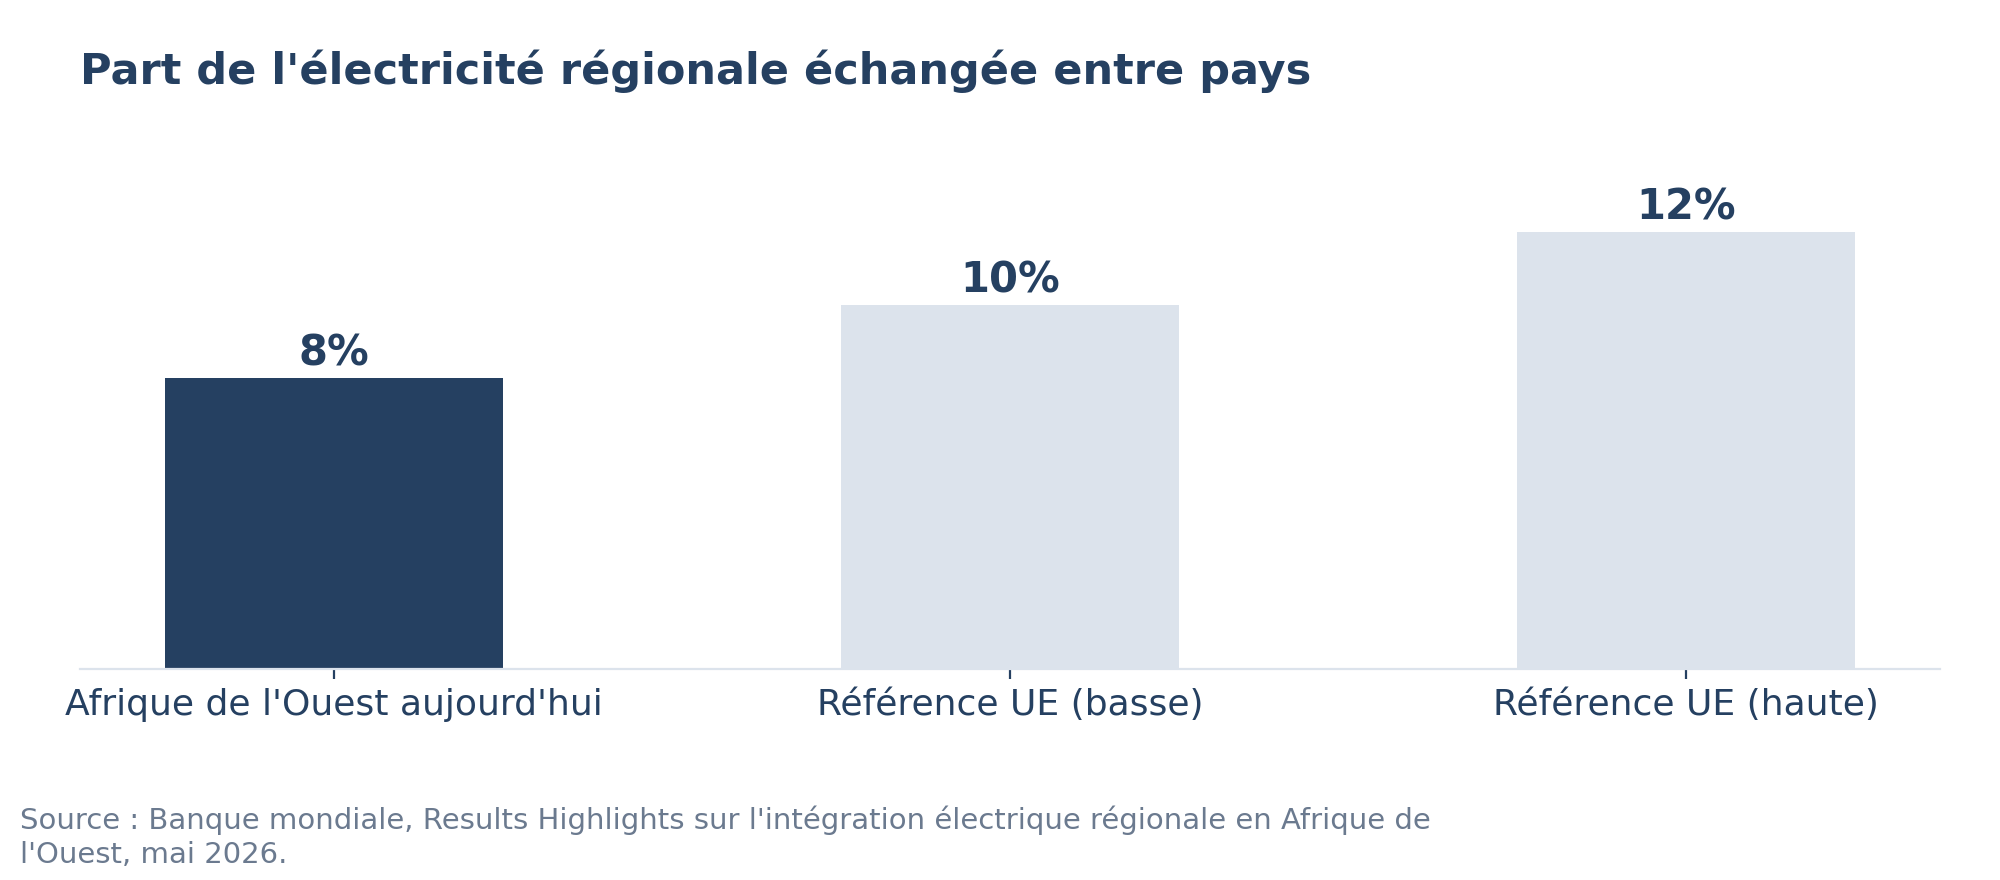
Plus de 4 000 km de lignes à haute tension relient désormais les réseaux de 15 pays ouest-africains au sein du Pool énergétique ouest-africain (WAPP). Environ 8 % de l'électricité régionale est échangée entre pays, ce qui se rapproche de la référence de 10 % à 12 % de l'Union européenne.11 La ligne CLSG (1 303 km entre la Côte d'Ivoire, le Libéria, la Sierra Leone et la Guinée) et la boucle OMVG (1 677 km) sont construites, et le Sénégal exporte vers la Gambie et la Guinée-Bissau tout en important de Guinée.12

Pourquoi c'est important

Les lignes sont nécessaires, pas suffisantes. Une modélisation de l'University College London montre que davantage d'échanges transfrontaliers réduit la demande non satisfaite, mais peut accroître la production à base de combustibles lorsque l'offre régionale est limitée.16 La politique ajoute un second risque : le Burkina Faso, le Mali et le Niger ont quitté la CEDEAO le 29 janvier 2025, ce qui fait des accords d'échange d'électricité un actif diplomatique à protéger.18

8 % de l'électricité régionale échangée contre 10 à 12 % dans l'Union européenne
Les interconnexions déplacent l'électricité. Elles ne la créent pas.
L'implication stratégique

Traitez le marché régional comme une infrastructure dotée d'une couche de gouvernance : un code de réseau harmonisé, des garanties de paiement bancables entre opérateurs, et des accords bilatéraux qui survivent aux cycles politiques, y compris avec les États du Sahel.

5. Qui paie le dernier kilomètre ?

Ce qui se passe

Mission 300, pilotée par le Groupe de la Banque mondiale et la Banque africaine de développement, vise à raccorder 300 millions d'Africains à l'électricité d'ici 2030 : 250 millions via le Groupe de la Banque mondiale et 50 millions via la BAD. L'initiative passe par des Pactes nationaux de l'énergie qui associent raccordements et réforme des opérateurs, et 36 pays en ont lancé un. Parmi les indicateurs des pactes figure un recouvrement d'au moins 100 % des coûts d'exploitation par les opérateurs.13

Pourquoi c'est important

L'accès universel exige d'atteindre environ 136 millions de personnes par an et, dans le scénario zéro émission nette de l'AIE, environ 30 milliards de dollars US d'investissement annuel dans les économies en développement.3 L'argent public ne peut pas porter cet effort seul. Le Ghana montre l'enjeu : le FMI estime le déficit sectoriel à 1,1 milliard de dollars US en 2026 et presse le pays d'ouvrir la distribution à des opérateurs privés, le gouvernement envisageant des entreprises privées pour le comptage et la facturation.10 Mission 300 a aussi créé Project Zafiri, un véhicule de fonds propres de 300 millions de dollars US pour les entreprises privées d'énergie distribuée.14

Ghana : déficit du secteur de l'énergie, 2024 à 2026
L'implication stratégique

Le piège de l'accessibilité financière est réel : un tarif trop bas ruine l'opérateur, un tarif trop élevé exclut le client. La sortie passe par la baisse des coûts : moins de pertes, un meilleur recouvrement, des financements moins chers, et des subventions orientées vers les frais de raccordement des ménages pauvres plutôt que vers l'ensemble du tarif.

Les 36 prochains mois : trois horizons

Une séquence qui va d'abord arrêter les fuites, puis réparer le milieu de la chaîne, puis atteindre le dernier client.

Horizon 1 (0 à 12 mois) : diagnostiquer et colmater les fuitesPublier des tableaux de bord des opérateurs (pertes, recouvrement, durée et fréquence des coupures). Cibler en priorité les départs les plus déficitaires pour le comptage et la facturation. Protéger les paiements aux producteurs. Indicateur de succès : un premier tableau de bord public trimestriel et une baisse des pertes sur des départs identifiés.
Horizon 2 (12 à 24 mois) : réparer le milieu de la chaîneContrats de gestion privée à la performance pour les zones de distribution. Feuilles de route tarifaires liées à la qualité de service. Marché infra-journalier WAPP et ERERA sous un code de réseau unique. Indicateur de succès : un recouvrement amélioré et les premières transactions transfrontalières infra-journalières.
Horizon 3 (24 à 36 mois) : atteindre le dernier kilomètreCombiner densification du réseau, mini-réseaux et kits solaires dans les zones isolées. Faire passer les échanges régionaux au-dessus de 10 %. Publier les résultats des pactes. Indicateur de succès : un accès en hausse plus vite que la population et des échanges au-dessus de 10 %.

Gouvernance et risques. Chaque ministère de l'énergie pilote un bureau de programme rattaché au chef du gouvernement, avec des revues publiques trimestrielles. Risques principaux : retours en arrière tarifaires (transparence des feuilles de route et tarifs sociaux ciblés), données fragiles (vérification indépendante) et rupture régionale (accords bilatéraux d'électricité).

Ce que chaque dirigeant fait en premier

Gouvernements et régulateursPublier chaque trimestre les pertes et le recouvrement par départ et lier les budgets des opérateurs aux résultats.
CEDEAO, UA, WAPP et ERERAAchèver les règles du marché régional, garantir les paiements transfrontaliers et maintenir les États du Sahel dans un cadre d'échanges.
Investisseurs et partenaires au développementFinancer la distribution et le comptage par des structures fondées sur les résultats, pas seulement la production.
Dirigeants d'entrepriseChiffrer le coût d'une électricité peu fiable dans vos activités, et apporter capital et technologie au comptage, aux réseaux et aux mini-réseaux.

Le verdict stratégique

Formé comme ingénieur électricien, je lis un système électrique comme circule le courant : de la source à la charge. Le débat ouest-africain s'arrête le plus souvent à la source. La prochaine décennie récompensera les dirigeants qui fermeront le circuit : des lignes fiables, des opérateurs qui sont payés, des marchés régionaux qui fonctionnent et des ménages en mesure de payer leur raccordement.

“La région n'a pas à choisir entre production et distribution. Elle doit cesser de financer l'une en négligeant l'autre.”

NovaHub Consulting

Où NovaHub s'inscrit

NovaHub Consulting conseille gouvernements, régulateurs, opérateurs, investisseurs et partenaires au développement sur la réforme de la distribution, la performance des opérateurs, les marchés régionaux de l'électricité et le financement énergétique fondé sur les résultats à travers la CEDEAO.

Réserver un échange
Komlan Messie
À propos de l'auteur

Komlan Messie, MBA, Polytechnicien

Une carrière construite au croisement des affaires, de la diplomatie et du leadership civique.

Komlan Messie, MBA, est un dirigeant international, entrepreneur et conseiller stratégique comptant plus de deux décennies d'expérience en gestion, technologie, développement institutionnel, transformation stratégique et développement international. Ses travaux portent sur l'accompagnement des organisations, institutions et dirigeants dans la transformation, l'innovation, les politiques publiques et les défis stratégiques complexes. M. Messie est CEO de NovaHub Consulting et directeur exécutif régional de WACSOF-FOSCAO, le réseau de la société civile de l'Afrique de l'Ouest, couvrant tous les États de l'Afrique de l'Ouest incluant la CEDEAO.

Il est également cofondateur et président du CA du Réseau des Entrepreneurs et Professionnels Africains (REPAF) et le président du CA du Forum Afrique Expansion Canada, et a cofondé Aliments Frunil au Canada. Il est un ancien vice-président activités du Project Management Institute Montréal (PMI Montréal).

Il est titulaire d'un MBA de HEC Montréal, d'une maîtrise en informatique et recherche opérationnelle de l'École Polytechnique de Montréal, et d'un baccalauréat en génie électrique de l'École Polytechnique de Thiès (Sénégal), et est certifié PRINCE2. Il travaille à travers le Canada et la région CEDEAO en français, anglais, éwé et wolof.

Poursuivre la conversation avec Komlan Messie
Voir le profil complet →

Télécharger cet article

Lisez hors ligne ou partagez avec votre équipe, avec tous les graphiques.

Sources

1.  The Global Economy (2026), Access to electricity, percent of the population, Africa, 2024 (source: World Bank), theglobaleconomy.com/rankings/access_to_electricity/Africa/.

2.  IRENA, IEA, UNSD, World Bank and WHO (2025), Tracking SDG 7: The Energy Progress Report 2025, irena.org/Publications/2025/Jun/Tracking-SDG-7-The-Energy-Progress-Report-2025.

3.  SEforALL (2025), Tracking SDG7: The Energy Progress Report 2025, Deep Dive Perspective, seforall.org.

4.  NERC (2026), Annual Report and Accounts 2025, nerc.gov.ng/wp-content/uploads/2026/08/2025-Annual-Report_Pub.pdf.

5.  NERC (2025), Quarterly Reports 2025/Q1, Q2 and Q3, nerc.gov.ng.

6.  Legit.ng (2026), NERC 2025/Q4 report: ATC&C loss of 34.90%, legit.ng.

7.  Tribune Online (2026), The physical and financial losses in Nigeria's power sector (Part III), tribuneonlineng.com.

8.  MyJoyOnline (2026), IMF cautions Ghana over energy sector despite progress made in reducing energy debt, myjoyonline.com.

9.  Modern Ghana, IERPP (2026), Ghana's energy sector lost $1.4 billion in 2025, modernghana.com.

10.  Ecofin Agency (2026), IMF pushes Ghana to bring private operators into power distribution, ecofinagency.com.

11.  World Bank (2026), Connecting West Africa through regional power integration and expanded electricity access, worldbank.org.

12.  World Bank (2025), Powering Africa: the transformational impact of regional energy projects in West Africa, worldbank.org.

13.  World Bank (2026), Mission 300: Frequently Asked Questions; and Mission 300 Overview (2025), worldbank.org/en/programs/energizing-africa/faq.

14.  Rockefeller Foundation (2025), Mission 300: we've built the boat, now let's row quickly, rockefellerfoundation.org.

15.  Afrobarometer (2024), Dispatch No. 793: Slight and uneven progress still leaves many Africans without electricity, afrobarometer.org.

16.  Adeoye, O. and Spataru, C. (2020), Quantifying the integration of renewable energy sources in West Africa's interconnected electricity network, UCL Discovery, discovery-pp.ucl.ac.uk/id/eprint/10087773.

17.  Global Energy Monitor (2026), Power Sector Transition in the West African Power Pool, gem.wiki.

18.  allAfrica (2025), ECOWAS Council of Ministers on the withdrawal of Burkina Faso, Mali and Niger (effective 29 January 2025), allafrica.com/stories/202504250276.html.

Note sur le périmètre : les chiffres de pertes de distribution ne sont publiés sur une base comparable que pour le Nigéria (NERC) et le Ghana (FMI, IERPP). Aucun classement des pertes pour les 15 pays n'est présenté, faute de données officielles comparables pour les autres pays. Les chiffres d'accès sont les valeurs 2024 de la Banque mondiale telles que publiées par The Global Economy.

← Retour au Blogue & Opinions
Infolettre

Recevez l’analyse avant la décision.

Abonnez-vous pour recevoir nos analyses, notes de politique et annonces d’événements. Désabonnement possible à tout moment.

Téléchargez le document complet

Saisissez vos coordonnées pour recevoir le lien de téléchargement sécurisé. Vous serez aussi ajouté à notre liste d’infolettre.

ENGAGER NOVAHUB