Sénégal, Togo, Canada et partout en Afrique
@gonovahub
Blogue & Opinions

Le monde note l'Afrique depuis des décennies. Désormais, l'Afrique se note elle-même.

Pourquoi l'Agence africaine de notation de crédit est un pari sur une meilleure information, pas sur une meilleure image.

Komlan Messie, MBA, Polytechnicien, PDG de NovaHub Consulting • Port-Louis, 7 octobre 2026 • 9 min de lecture

Bannière bleu marine : Le monde note l'Afrique depuis des décennies. Désormais, l'Afrique se note elle-même.
La note est l'instrument. La mobilisation de capitaux est l'objectif.

Le 7 octobre 2026, à Port-Louis (Maurice), l'Union africaine lance officiellement l'Agence africaine de notation de crédit (AfCRA), dont le siège est à Maurice.1 Ce lancement suit la 2e Conférence annuelle africaine sur la notation de crédit, tenue à Maurice les 5 et 6 octobre.2 La cérémonie fera les titres. L'essentiel commence le lendemain matin. Depuis des décennies, les emprunteurs africains sont jugés pour l'essentiel par des institutions établies ailleurs, et le coût de ce jugement se lit dans les coupons et chez les investisseurs qui n'ouvrent jamais le dossier. Or l'Afrique n'est pas une catégorie de risque unique. Ce sont plus de cinquante économies, aux positions budgétaires, aux régimes monétaires et aux ambitions de marchés de capitaux très différents. La vraie question pour les dirigeants n'est pas de savoir si une nouvelle agence sera plus indulgente. C'est de savoir si l'Afrique peut bâtir la capacité analytique de se décrire avec exactitude.

L'argument central

L'AfCRA compte moins comme une marque de notation que comme une infrastructure financière. Sa valeur reposera sur trois piliers : l'indépendance vis-à-vis des États qu'elle note, une rigueur méthodologique qui résiste à l'examen et des données auxquelles les investisseurs peuvent se fier. Si elle les réunit, l'Afrique gagne en découverte des prix. Sinon, ce sera une opinion de plus que les marchés écouteront poliment, sans en tenir compte.

11,6 %Coût moyen de l'emprunt africain, 8,5 points au-dessus de la référence américaine. PNUD, 2026
69,6 %Service de la dette sur recettes au Kenya en juillet 2024, pour un seuil du FMI de 30 %. APRM et CEA, 2025
14 Md$ et plusLevés par neuf souverains africains en dix opérations obligataires, 2026S1. APRM et CEA, 2026

1. Le prix de l'invisibilité

Le constat

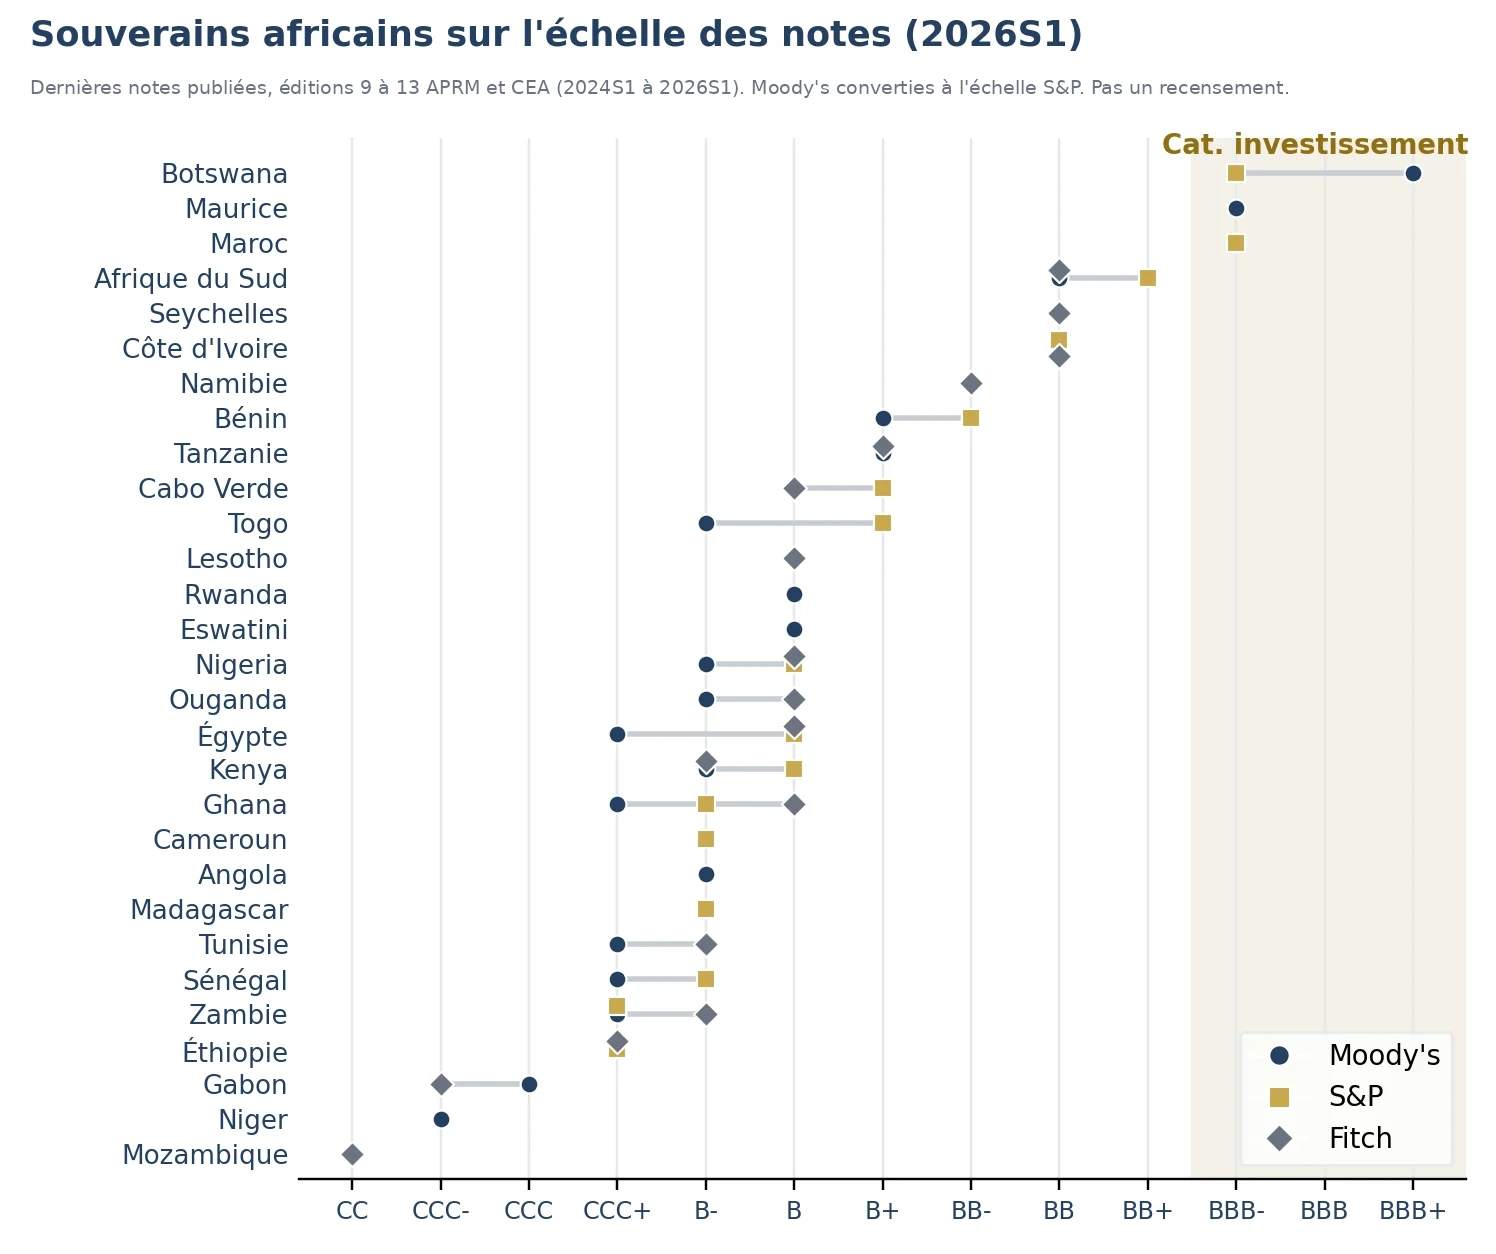
Environ 32 à 33 pays africains disposent d'une note souveraine des trois grandes agences, selon la note d'information de l'UA et de l'APRM et la presse.3,4 Dans les derniers tableaux APRM et CEA, seuls le Botswana, Maurice et le Maroc détiennent une note de catégorie investissement auprès d'au moins une agence.5,2 Le coût moyen de l'emprunt africain atteint 11,6 %, soit 8,5 points de plus que la référence américaine.6

Pourquoi c'est important

Moins d'information crée plus d'incertitude, un cercle d'investisseurs plus étroit et, potentiellement, des coûts de financement plus élevés. Les eurobonds en donnent la mesure : le Cameroun a payé un coupon de 10,75 % en 2024, contre 5,95 % en 2021.5

Graphique en points plaçant les souverains africains sur l'échelle des notes à fin 2026S1 selon Moody's, S&P et Fitch
Figure 1. Dernières notes des trois grandes agences publiées dans les éditions 9 à 13 APRM et CEA, à fin 2026S1. Notes Moody's converties à l'échelle S&P. Source : APRM et CEA (2024 à 2026).
L'implication stratégique

La couverture est un enjeu d'accès au marché, pas de prestige. Noter davantage d'émetteurs, en monnaie locale et sous le niveau souverain, élargit le cercle des investisseurs capables de participer.

2. Les notes se redressent. Les avis divergent.

Le constat

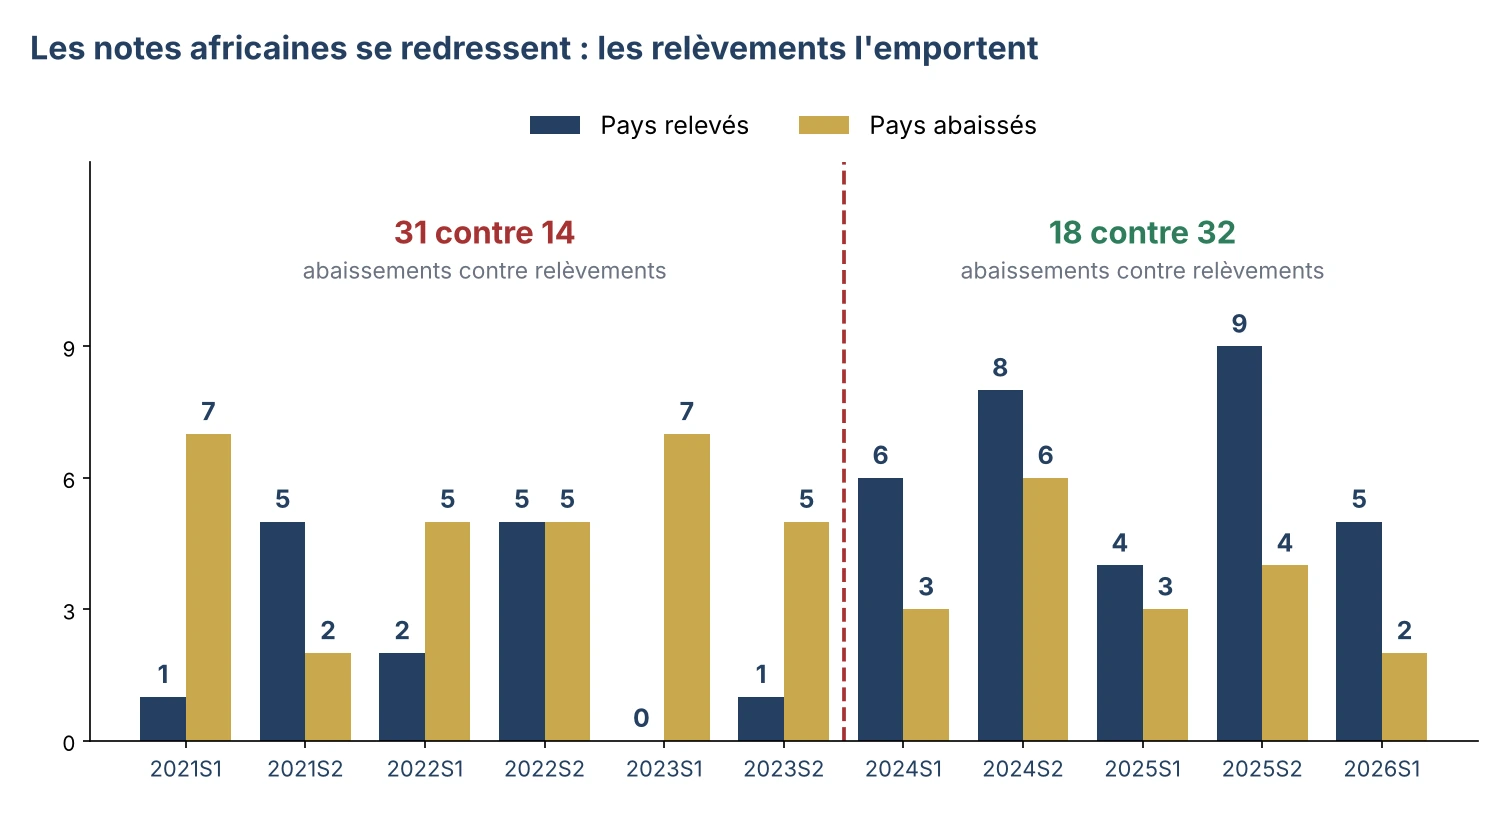
Entre 2021S1 et 2023S2, 31 pays ont été abaissés contre 14 relevés. Depuis 2024S1, les relèvements dépassent les abaissements à chaque semestre, 32 contre 18 (décompte de l'auteur).7,5,2 Pourtant, les avis divergent. Au second semestre 2025, S&P a relevé l'Afrique du Sud à BB+ tandis que Moody's maintenait Ba2. Fitch a abaissé Afreximbank à BBB-, sur une estimation de créances douteuses de 7,1 % contre 2,44 % publiés par la banque, alors que JCR, GCR et CCXI maintenaient des notes de catégorie A.2

Pourquoi c'est important

Une divergence ne prouve pas un biais. Moody's soutient qu'à niveau de note égal, les probabilités de défaut des souverains africains et des autres s'alignent.8 Mais elle rappelle qu'une note est une opinion, et qu'une opinion dépend de l'information, du calendrier et de la méthode. En 2024, Moody's a abaissé le Kenya le 8 juillet, alors que S&P attendait sa revue programmée du 23 août.5 Le Sénégal a levé 5,3 milliards de dollars sur le marché régional de l'UEMOA, toutes émissions sursouscrites, et a pourtant été abaissé.2

Histogramme des pays africains relevés et abaissés par semestre de 2021S1 à 2026S1
Figure 2. Pays relevés et abaissés par au moins une des trois grandes agences, par semestre. Décompte de pays, non d'actions ; les conventions varient légèrement selon les éditions. Source : APRM et CEA, éditions 3 à 13 (2021 à 2026) ; compilation de l'auteur.
L'implication stratégique

Le plafond souverain aggrave le problème : S&P n'a relevé huit banques sud-africaines qu'après avoir relevé le souverain.2 Banques et entreprises ne seront jugées sur leurs mérites propres que si des opinions crédibles, informées localement, existent aux côtés des opinions mondiales.

3. Le coût d'emprunt, vrai tableau de bord

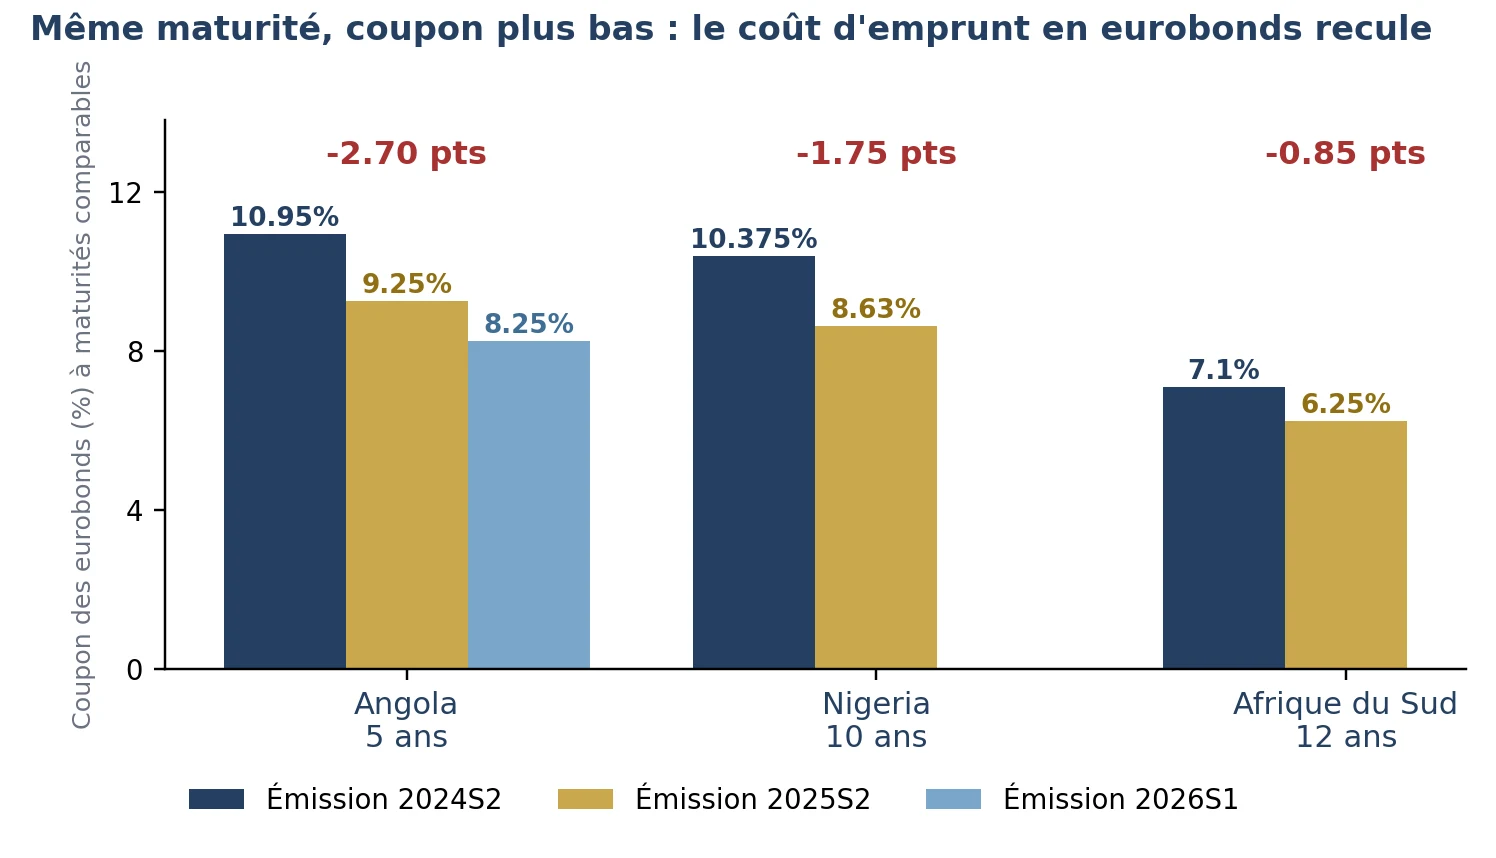
Le débat ne doit pas s'arrêter à la note que l'AfCRA attribuera. La vraie question est de savoir si une meilleure intelligence du crédit africain peut améliorer l'allocation du capital. Les coupons d'eurobonds offrent le tableau de bord le plus lisible.

Histogramme des coupons d'eurobonds à maturités comparables pour l'Angola, le Nigeria et l'Afrique du Sud
Figure 3. Coupons d'eurobonds à maturités comparables. La baisse des coupons coïncide avec des relèvements de notes et de meilleures conditions de marché ; ce graphique n'établit pas de causalité. Source : APRM et CEA, éditions 10, 12 et 13 (2025 à 2026).
  • Au premier semestre 2026, les coupons vont de 4,75 % (Maroc, euro, 8 ans) à 9,80 % (Angola, dollar, 11 ans) : l'Afrique n'est pas une catégorie de risque unique.2
  • Les auteurs de l'APRM et de la CEA invitent les États à faire de la sursouscription un levier pour des taux plus bas, non une victoire.5,2
  • L'essentiel des émissions de 2026S1 a servi au budget, au refinancement et à la gestion de la dette, plus qu'à l'investissement.2
  • Le PNUD estime que des notes exactes pourraient débloquer 31 milliards de dollars de financement et 14,2 milliards d'économies d'intérêts, estimation de plaidoyer contestée.9

L'implication est claire : il faut juger l'AfCRA à ce qui suit la note, soit des investisseurs plus nombreux, des marchés en monnaie locale plus profonds et des spreads plus étroits.

4. L'indépendance est le produit

Le constat

L'AfCRA est conçue comme une agence pilotée par le secteur privé, qui ne sera pas détenue par les États africains, avec un accent premier sur les notations en monnaie locale.1,10 Le lancement était d'abord prévu en septembre 2025.1 La concurrence n'attend pas : Moody's s'est renforcée en Afrique par GCR Ratings, WARA et MERIS.11

Pourquoi c'est important

La propriété africaine ne doit jamais devenir une propriété politique des conclusions analytiques. L'expert principal de l'APRM a rejeté l'idée que l'AfCRA existe pour accorder des notes favorables à l'Afrique.12 Les sceptiques demandent si l'Afrique ne risque pas de « corriger ses propres copies ».8 Les deux remarques sont justes, et seul un historique de résultats y répond.

L'implication stratégique

L'AfCRA peut apprendre des échecs des agences établies autant que de leurs forces. En 2024, la SEC américaine a poursuivi six agences, dont Moody's, S&P et Fitch, pour des manquements de conservation des communications, avec 48 millions de dollars de pénalités cumulées.5 Publier dès le premier jour les méthodologies, les calendriers de notation et les règles de conflits d'intérêts.

Cinq épreuves après la cérémonie

ÉpreuveLa questionCe que les marchés observeront
01 IndépendanceLes notes peuvent-elles rester libres de toute attente politique ?Structure de propriété, règles des comités, politique de conflits publiée
02 MéthodologieLa spécificité africaine peut-elle éviter de devenir de l'indulgence ?Critères publiés, tests rétrospectifs, études de défaut et de transition
03 DonnéesPeut-elle obtenir des données fiables, ponctuelles, comparables ?Partenariats avec banques centrales et instituts statistiques
04 Confiance des investisseursInvestisseurs et régulateurs l'utiliseront-ils vraiment ?Reconnaissance dans les règles de placement, adoption internationale
05 Accès au capitalÉlargit-elle le financement ?Émissions en monnaie locale, spreads, émetteurs notés pour la première fois

Les indicateurs à surveiller sont le cadre de l'auteur, non des engagements de l'agence.

5. L'Afrique de l'Ouest sur le radar

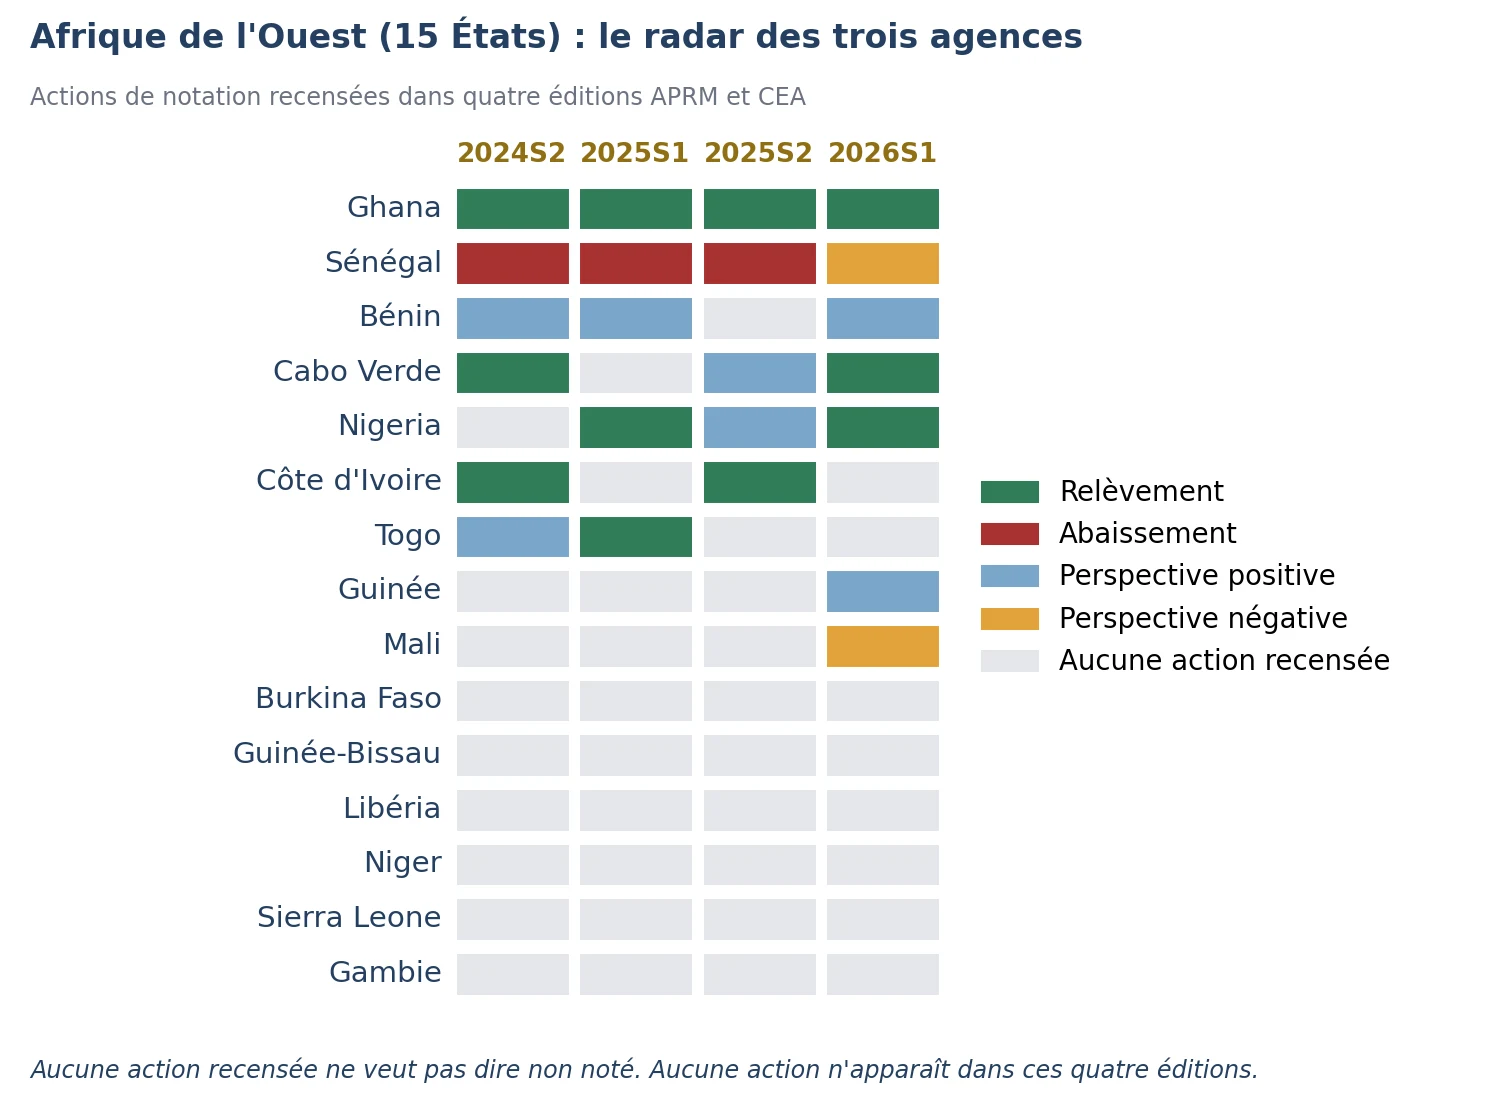
Pour les 15 États d'Afrique de l'Ouest, le tableau est inégal. Dans les quatre dernières éditions (2024S2 à 2026S1), neuf ont enregistré au moins une action des trois grandes agences : Bénin, Cabo Verde, Côte d'Ivoire, Ghana, Guinée, Mali, Nigeria, Sénégal et Togo. Six n'en ont enregistré aucune : Burkina Faso, Gambie, Guinée-Bissau, Libéria, Niger et Sierra Leone.5,2 Aucune action ne veut pas dire aucune note, mais cela signale une attention analytique réduite. Les trajectoires visibles sont tranchées :

Matrice des actions de notation des trois grandes agences pour 15 États ouest-africains, 2024S2 à 2026S1
Figure 4. Actions de notation des trois grandes agences pour les 15 États ouest-africains, 2024S2 à 2026S1. Chaque case indique l'action principale du semestre. Source : APRM et CEA, éditions 10 à 13 (2025 à 2026) ; compilation de l'auteur.
  • Ghana : relevé à chacun des quatre semestres : S&P est passée du défaut sélectif à CCC+ (2025S1) puis B- (2025S2), Fitch a atteint B (2026S1).
  • Nigeria : les trois agences l'ont relevé en un an, S&P passant de B- à B en 2026S1.
  • Côte d'Ivoire : S&P (2024S2) puis Fitch (2025S2) l'ont relevée à BB, avant un eurobond à 15 ans à 5,39 %, sursouscrit 4,8 fois.2
  • Sénégal : Moody's l'a abaissé de Ba3 à Caa1 en trois étapes, soit quatre crans, et S&P est passée à CC le 17 septembre 2026.5,2,6

Pour les décideurs de la CEDEAO et de l'UEMOA, l'AfCRA est une chance de combler les lacunes de couverture des émetteurs régionaux, surtout sur les marchés en monnaie locale.2

Les 36 prochains mois : trois horizons

Une séquence qui va de la crédibilité, à la couverture et aux données, puis à l'intégration au marché des capitaux.

Horizon 1 (0 à 12 mois) : socle de crédibilitéPublier les critères et un calendrier de notation. Adopter des règles de conflits d'intérêts et de conservation des archives. Livrer les premières notes en monnaie locale.
Horizon 2 (12 à 24 mois) : couverture et donnéesÉtendre aux banques, entreprises et collectivités. Formaliser le partage de données avec banques centrales et instituts statistiques. Publier les premières études de performance.
Horizon 3 (24 à 36 mois) : intégration au marchéViser la reconnaissance dans les cadres des fonds de pension et des banques. Appuyer fonds de pension et institutions de financement du développement dans l'allocation en monnaie locale. Se comparer en continu aux agences mondiales.

Ce que les dirigeants doivent faire dès maintenant

GouvernementsAméliorer la transparence de la dette et des données, et dialoguer avec toutes les agences sur un pied d'égalité.
RégulateursDéfinir des critères clairs de reconnaissance des nouvelles agences.
InvestisseursTester les opinions de l'AfCRA en complément des agences établies, et publier les enseignements.

La question plus grande

La question la plus importante venue de Port-Louis n'est pas « La note de l'Afrique sera-t-elle plus élevée ? ». C'est « L'Afrique aura-t-elle une plus grande capacité à comprendre, mesurer, communiquer et financer son propre potentiel économique ? ». L'opportunité n'est pas de remplacer les institutions mondiales, mais d'apporter une profondeur analytique africaine à la conversation financière mondiale. Vision livrée. Promesse tenue. Reste le plus difficile : bâtir la confiance.

“L'objectif n'est pas un meilleur récit : c'est une meilleure information, une meilleure découverte des prix et un meilleur financement de la transformation africaine.”

NovaHub Consulting

Où NovaHub s'inscrit

NovaHub Consulting conseille gouvernements, régulateurs, investisseurs et partenaires au développement sur la transparence de la dette souveraine, les systèmes d'information sur le crédit, la préparation des marchés de capitaux et la conception institutionnelle des nouvelles infrastructures financières à travers la CEDEAO et l'Union africaine.

Réserver un échange
Komlan Messie
À propos de l'auteur

Komlan Messie, MBA, Polytechnicien

Une carrière construite au croisement des affaires, de la diplomatie et du leadership civique.

Komlan Messie, MBA, est un dirigeant international, entrepreneur et conseiller stratégique comptant plus de deux décennies d'expérience en gestion, technologie, développement institutionnel, transformation stratégique et développement international. Ses travaux portent sur l'accompagnement des organisations, institutions et dirigeants dans la transformation, l'innovation, les politiques publiques et les défis stratégiques complexes. M. Messie est CEO de NovaHub Consulting et directeur exécutif régional de WACSOF-FOSCAO, le réseau de la société civile de l'Afrique de l'Ouest, couvrant tous les États de l'Afrique de l'Ouest incluant la CEDEAO.

Il est également cofondateur et président du CA du Réseau des Entrepreneurs et Professionnels Africains (REPAF) et le président du CA du Forum Afrique Expansion Canada, et a cofondé Aliments Frunil au Canada. Il est un ancien vice-président activités du Project Management Institute Montréal (PMI Montréal).

Il est titulaire d'un MBA de HEC Montréal, d'une maîtrise en informatique et recherche opérationnelle de l'École Polytechnique de Montréal, et d'un baccalauréat en génie électrique de l'École Polytechnique de Thiès (Sénégal), et est certifié PRINCE2. Il travaille à travers le Canada et la région CEDEAO en français, anglais, éwé et wolof.

Poursuivre la conversation avec Komlan Messie
Voir le profil complet →

Télécharger cet article

Lisez hors ligne ou partagez avec votre équipe, avec tous les graphiques.

Sources

1.  Nairametrics (2026, 2 September), AU to launch African Credit Rating Agency on October 7, nairametrics.com/2026/09/02/au-to-launch-african-credit-rating-agency-on-october-7/.

2.  APRM and UNECA (2026), Africa Sovereign Credit Rating Review, 12th edition, 2025 End-Year Outlook, aprm.au.int/sites/default/files/files/2026-02/africa-sovereign-credit-rating-outlookend-year-2025.pdf; and 13th edition, 2026 Mid-Year Outlook, aprm.au.int.

3.  African Union and APRM (n.d.), Africa Credit Rating Agency (AfCRA) brief, au.int/sites/default/files/documents/44466-doc-Brief_-_Africa_Credit_Rating_Agency_AfCRA.pdf.

4.  The EastAfrican (n.d.), Africa is banking on own credit rating agency for better debt conditions, theeastafrican.co.ke/tea/business-tech/africa-is-banking-on-own-credit-rating-agency-for-better-debt-5351376.

5.  APRM and UNECA (2025), Africa Sovereign Credit Rating Outlook, 10th edition, 2024 Year-End Review, aprm.au.int/sites/default/files/files/2025-02/10th-edition-csr-eng.pdf; and 11th edition, 2025 Mid-Year Outlook, aprm.au.int.

6.  UNDP (2026), Africa Credit Ratings Resource Platform (accessed 6 October 2026), undp.org/africa/credit-ratings-resource-platform.

7.  APRM and UNECA (2021 to 2024), Africa Sovereign Credit Rating Review, editions 3 to 9 (2021H1 to 2024H1), aprm.au.int.

8.  Institute for Security Studies, ISS Africa (2026), Can an African credit rating agency overcome investor scepticism?, issafrica.org/iss-today/can-an-african-credit-rating-agency-overcome-investor-scepticism.

9.  IPS (2025, 6 May), A premium is what Africa pays for poor credit perception, ipsnews.net/2025/05/a-premium-is-what-africa-pays-for-poor-credit-perception/.

10.  Guardian Nigeria (2026), AU to launch African Credit Rating Agency on October 7, guardian.ng/?p=2909964.

11.  The New Times, Rwanda (2026, 31 July), Africa's first continental credit rating agency set to be launched in October, newtimes.co.rw/article/37827/news/business/africas-first-continental-credit-rating-agency-set-to-be-launched-in-october/amp.

12.  Daily News Tanzania (2026), African Union launching credit rating agency, dailynews.co.tz/?p=158293.

Note sur les données : les notes présentées sont celles publiées dans les tableaux d'actions de l'APRM et de la CEA, éditions 3 à 13 (2021S1 à 2026S1), à fin 2026S1. Ce n'est pas un recensement complet, et certaines notes ont changé depuis. La République du Congo est omise car ses niveaux divergent d'une édition à l'autre. Le texte et le tableau de la 12e édition divergent sur les agences ayant relevé le Ghana et la Zambie ; cet article suit le tableau. Les décomptes semestriels sont la compilation de l'auteur des pays comptant au moins un relèvement ou un abaissement.

← Retour au Blogue & Opinions
Infolettre

Recevez l’analyse avant la décision.

Abonnez-vous pour recevoir nos analyses, notes de politique et annonces d’événements. Désabonnement possible à tout moment.

Téléchargez le document complet

Saisissez vos coordonnées pour recevoir le lien de téléchargement sécurisé. Vous serez aussi ajouté à notre liste d’infolettre.

ENGAGER NOVAHUB