Politique
Le Test de la Monnaie Unique de la CEDEAO : Sept Conditions Qui Détermineront Son Succès
Cinq échéances sont déjà passées. Une sixième est désormais fixée pour 2027. Sept conditions mesurables en décideront.
Lire l'articleL'Impératif de Gouvernance de l'IA : pourquoi le secteur financier africain doit gouverner l'IA avant de l'accélérer.
Komlan Messie, MBA, Polytechnicien, PDG de NovaHub Consulting • 2026 • 7 min de lecture
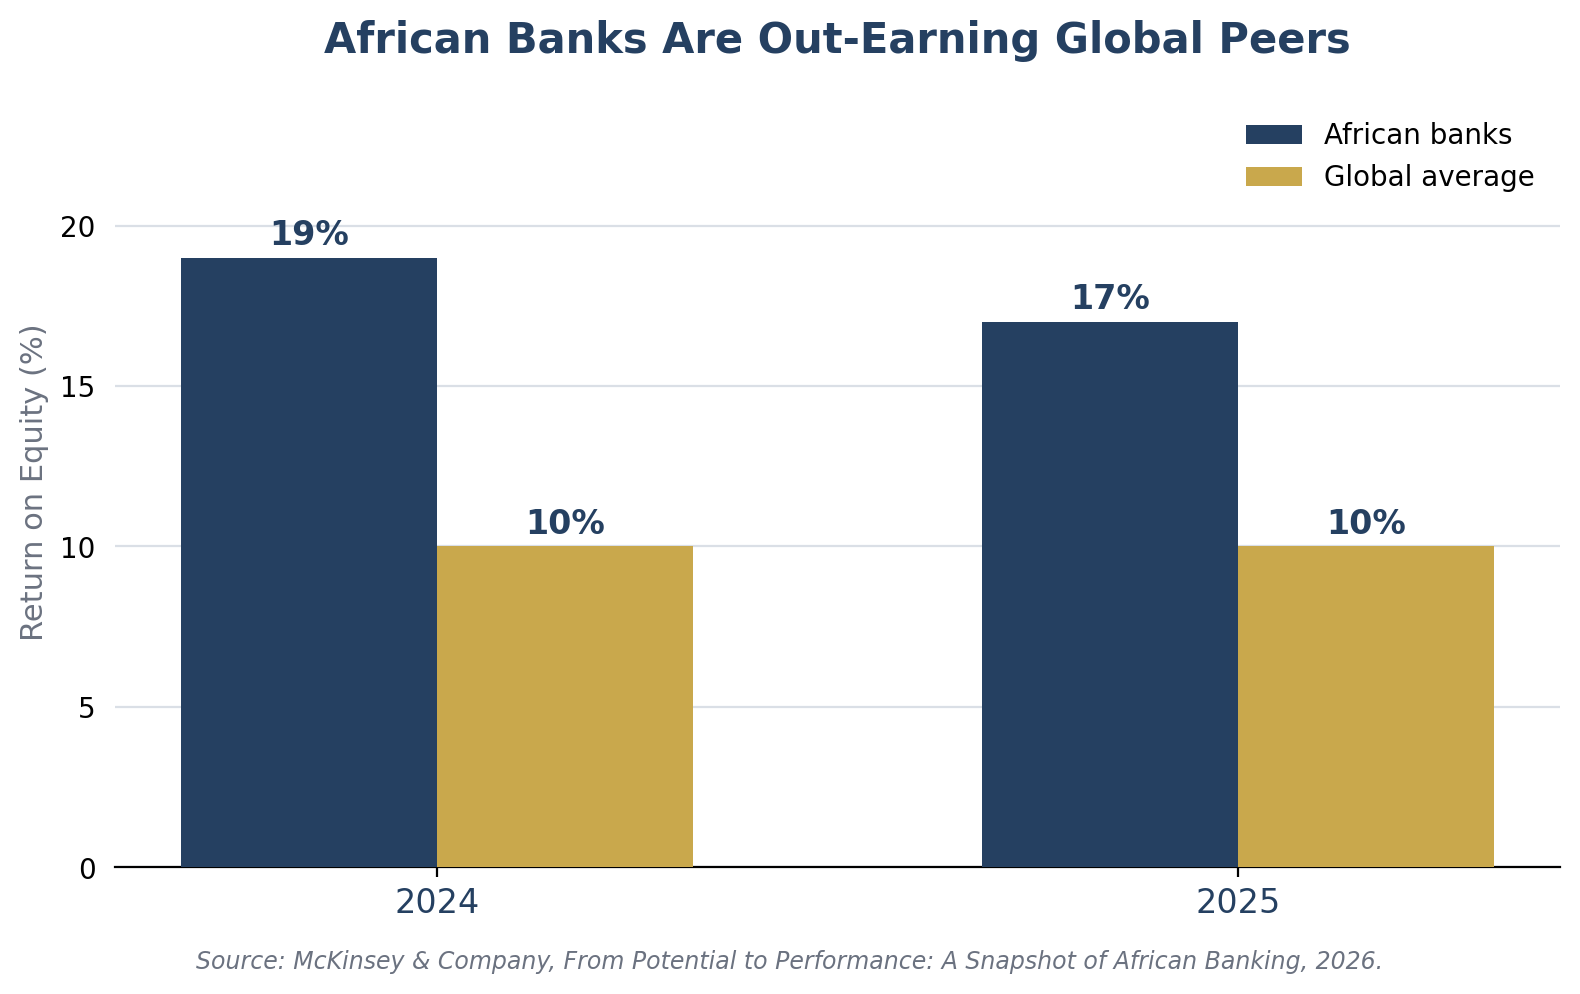
Les banques africaines viennent d'afficher un rendement des capitaux propres près de deux fois supérieur à la moyenne mondiale. Dans le même temps, aucun marché africain n'a franchi le seuil de 20% d'adoption de l'IA, et seule une poignée de régulateurs financiers du continent dispose d'une politique d'IA validée au niveau de leur conseil d'administration.
Cet écart, entre performance commerciale et maturité institutionnelle, est l'enjeu stratégique majeur de la prochaine décennie pour la finance africaine. Les institutions qui domineront le secteur financier africain d'ici 2035 ne seront pas celles qui déploient l'IA le plus vite. Ce seront celles qui la gouvernent en premier. La vitesse sans gouvernance crée de l'exposition : biais des modèles dans les décisions de crédit, sanctions réglementaires, perte de réputation et risque systémique que les régulateurs ne sont pas encore équipés pour détecter. Pour les dirigeants africains, les ministères et les investisseurs, la question stratégique n'est plus faut-il adopter l'IA. Elle est : disposons-nous de l'architecture de gouvernance nécessaire pour la déployer en toute sécurité, à grande échelle, avant que nos concurrents ou nos régulateurs n'imposent le rythme.
Les banques africaines surperforment, mais leur moteur reste largement analogique. Les banques africaines ont enregistré un rendement des capitaux propres de 19% en 2024 et de 17% en 2025, contre une moyenne mondiale d'environ 10%, portées principalement par des marges d'intérêt élevées et de solides revenus hors intérêts. Cette performance a pourtant été atteinte alors que l'IA reste marginale dans les opérations principales. La banque de détail demeure le point d'entrée le plus fréquent de la transformation numérique sur le continent, cité par 39% des cadres dirigeants interrogés dans 40 pays.2
La rentabilité actuelle relève d'un cycle de taux, pas d'un gain de productivité. Or les cycles de taux s'inversent. Lorsque cela se produira, les institutions dépourvues d'un avantage de coût et de risque fondé sur l'IA verront leurs marges se comprimer sans relais pour les compenser. Les conseils d'administration doivent considérer les résultats actuels comme une fenêtre de financement, non comme une validation pour ralentir.
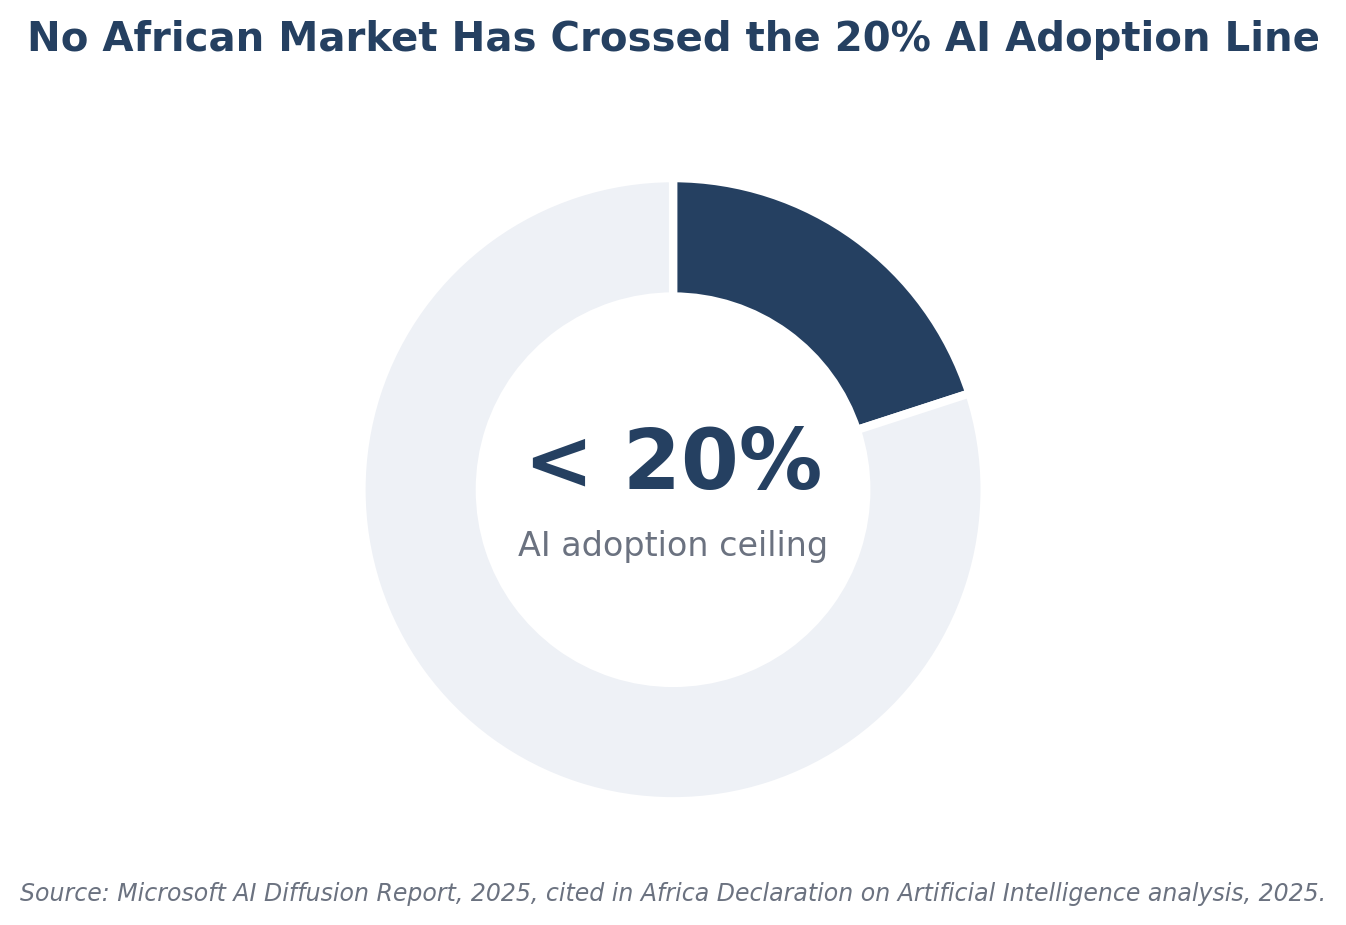
Des contraintes structurelles, disponibilité de l'électricité, capacité des centres de données, accès à Internet, compétences numériques et barrières linguistiques, maintiennent chaque marché africain sous ce seuil. Parmi les institutions financières ayant amorcé leur adoption, les usages les plus courants sont les agents conversationnels, la détection de fraude et la surveillance anti-blanchiment. À l'échelle mondiale, la barre reste haute : seules quatre des cinquante plus grandes banques mondiales ont déclaré un retour sur investissement en IA réalisé en 2025.1,7 Le déficit d'infrastructure est réel, mais il n'est pas la contrainte déterminante pour la plupart des institutions financières. Le capital, les talents et la capacité de gouvernance le sont.
Les régulateurs accusent un retard sur les institutions qu'ils supervisent, et les institutions accusent un retard sur leurs propres ambitions. Une enquête de la Banque mondiale menée en 2025 auprès de 27 autorités du secteur financier révèle que la plupart anticipent un impact net positif de l'IA, mais que peu disposent d'une stratégie validée par leur conseil d'administration. La Stratégie continentale sur l'IA de l'Union africaine, adoptée en juillet 2024, fixe un cadre général que les États membres doivent traduire en politiques sectorielles durant sa phase d'Amorçage 2025-2027. En avril 2025, 49 pays africains ont signé à Kigali la Déclaration africaine sur l'intelligence artificielle, créant un Fonds africain pour l'IA de 60 milliards de dollars.4,5,6 Attendre que les régulateurs fixent les règles n'est pas une stratégie, c'est un délai qui accroît l'exposition.
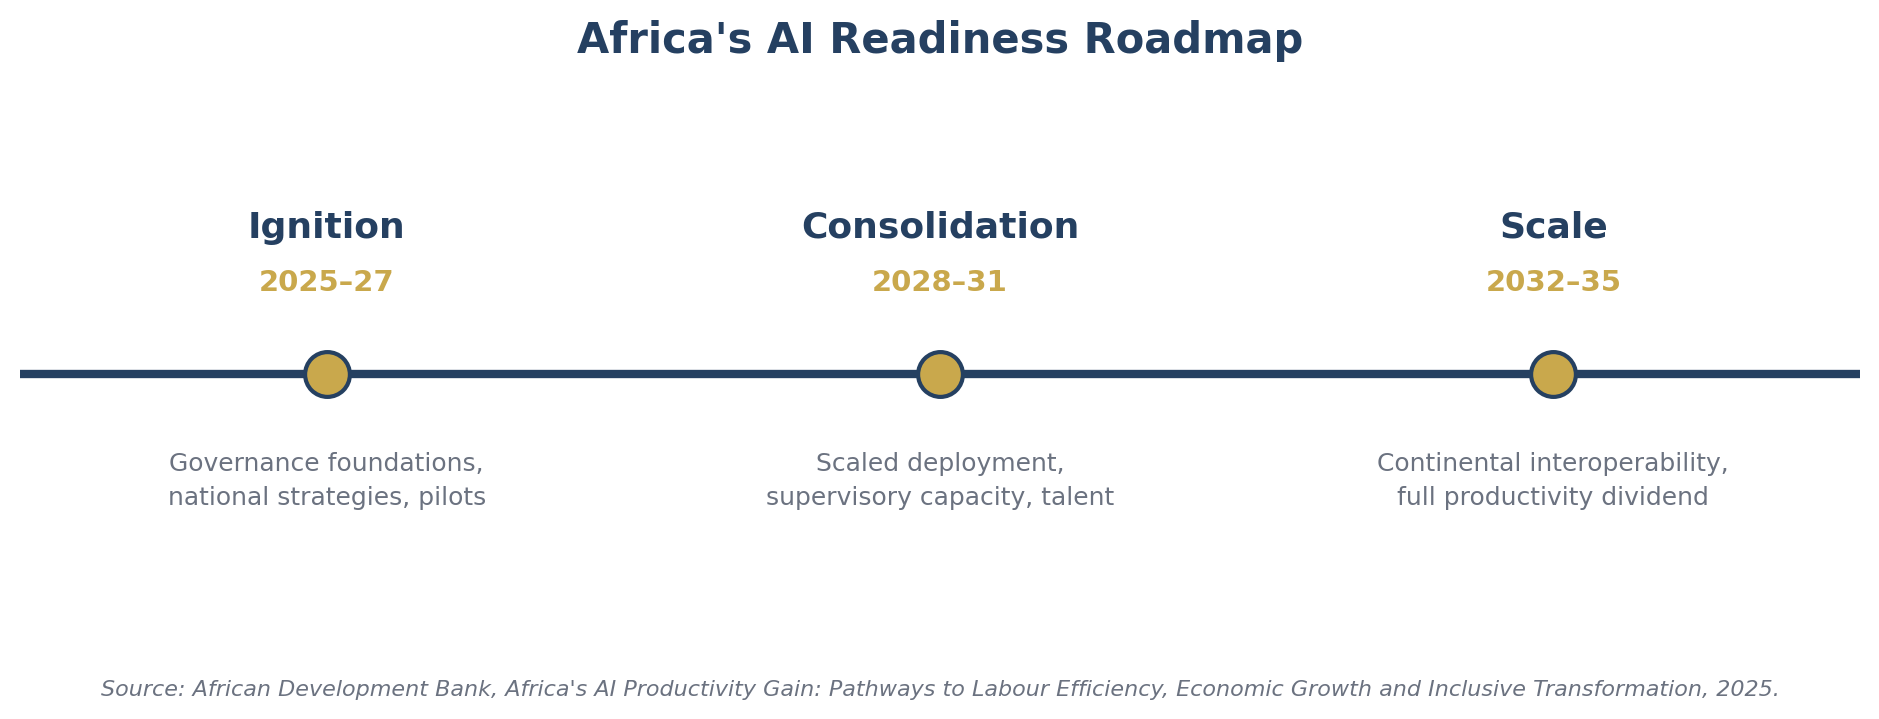
La Banque africaine de développement projette que les gains de productivité liés à l'IA pourraient ajouter environ 1000 milliards de dollars au PIB de l'Afrique d'ici 2035, à condition que le continent développe en parallèle compétences, confiance réglementaire et investissement en capital. La feuille de route comporte trois phases : Amorçage (2025-2027), Consolidation (2028-2031) et Passage à l'échelle (2032-2035).3 Il ne s'agit pas d'une opportunité ouverte indéfiniment. Les institutions qui bâtissent gouvernance et capacités durant l'Amorçage capitaliseront leur avance.
L'enjeu stratégique n'est pas de savoir s'il faut adopter l'IA. C'est de savoir si l'institution dispose d'une architecture de gouvernance capable d'absorber l'IA au rythme qu'exigent le marché et le bilan. Le Pare-feu IA™ est un modèle de gouvernance à quatre niveaux :
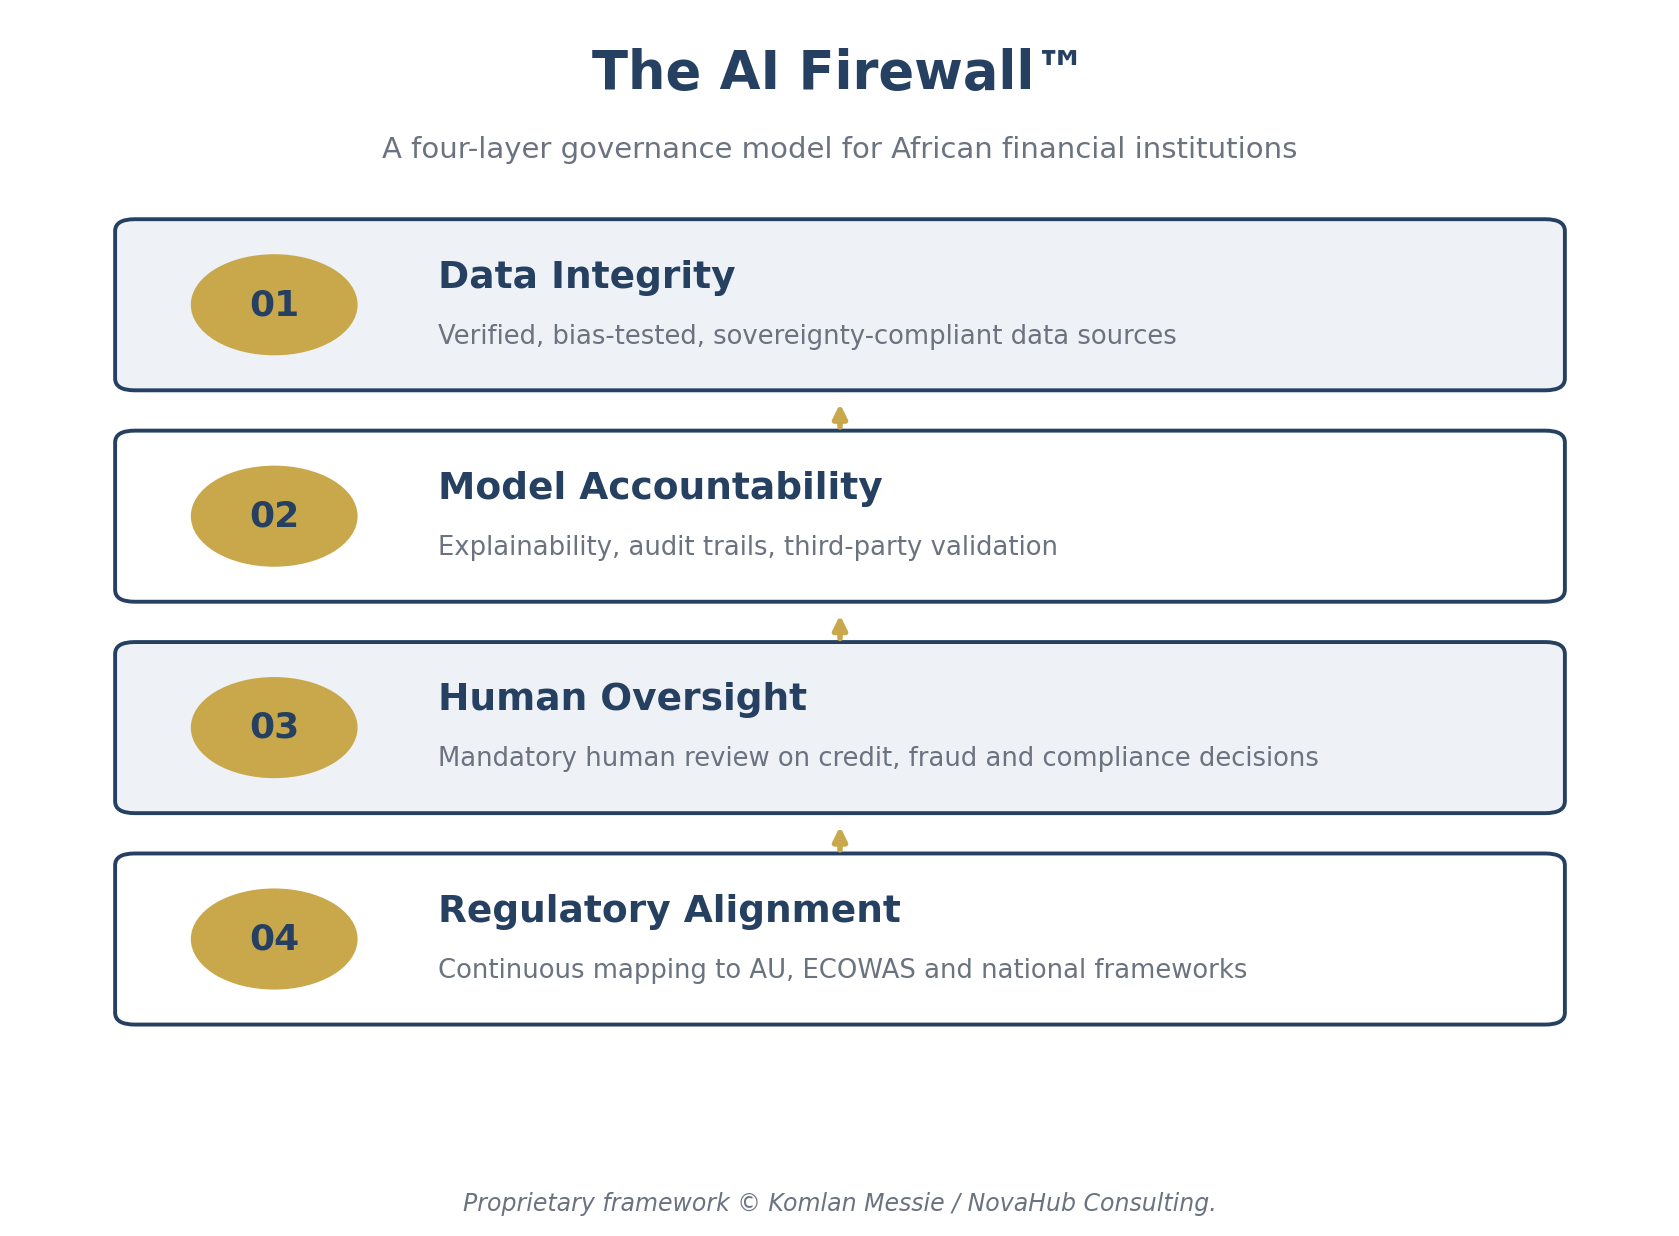
Les institutions qui mettent en œuvre ces quatre niveaux avant de déployer l'IA à grande échelle transforment un risque réglementaire et réputationnel en avantage concurrentiel durable. La gouvernance n'est pas un frein à l'adoption de l'IA dans la finance africaine. C'est le seul mécanisme qui rend le passage à l'échelle possible sans échec catastrophique.
“La vitesse sans gouvernance crée de l'exposition. La gouvernance sans vitesse crée de l'insignifiance. Les institutions qui gagneront construiront les deux, ensemble, dès maintenant.”
NovaHub Consulting conseille banques, fintechs, régulateurs et investisseurs sur l'architecture de gouvernance de l'IA, en utilisant le cadre du Pare-feu IA™ pour transformer l'exposition réglementaire en avantage durable.
Réserver un échange
Une carrière construite au croisement des affaires, de la diplomatie et du leadership civique.
Komlan Messie, MBA, est un dirigeant international, entrepreneur et conseiller stratégique comptant plus de deux décennies d'expérience en gestion, technologie, développement institutionnel, transformation stratégique et développement international. Ses travaux portent sur l'accompagnement des organisations, institutions et dirigeants dans la transformation, l'innovation, les politiques publiques et les défis stratégiques complexes. M. Messie est CEO de NovaHub Consulting et directeur exécutif régional de WACSOF-FOSCAO, le réseau de la société civile de l'Afrique de l'Ouest, couvrant tous les États de l'Afrique de l'Ouest incluant la CEDEAO.
Il est également cofondateur et président du CA du Réseau des Entrepreneurs et Professionnels Africains (REPAF) et le président du CA du Forum Afrique Expansion Canada, et a cofondé Aliments Frunil au Canada. Il est un ancien vice-président activités du Project Management Institute Montréal (PMI Montréal).
Il est titulaire d'un MBA de HEC Montréal, d'une maîtrise en informatique et recherche opérationnelle de l'École Polytechnique de Montréal, et d'un baccalauréat en génie électrique de l'École Polytechnique de Thiès (Sénégal), et est certifié PRINCE2. Il travaille à travers le Canada et la région CEDEAO en français, anglais, éwé et wolof.
Lisez hors ligne ou partagez avec votre équipe, avec tous les graphiques et le schéma du Pare-feu IA.
1. Banque africaine de développement. (2025). Africa's AI Productivity Gain. afdb.org.
2. Backbase et African Banker. (2025). Africa Digital Banking Experience Series 2025. africabusinesscommunities.com.
3. EY-Parthenon. (2025). Generative AI in Banking Survey. Cité dans AfricAI Group, 2026. africai.group.
4. Future Center for Advanced Studies and Research. (2025). Assessing the African Union's Efforts to Establish AI Governance. futureuae.com.
5. McKinsey & Company. (2026). From Potential to Performance: A Snapshot of African Banking. consultancy.africa.
6. OCDE. (2025). Harnessing AI in Finance for Financial Inclusion in Africa. oecd.org.
7. Banque mondiale. Boeddu, G. et al. (2025). Artificial Intelligence for Financial Sector Supervision. documents1.worldbank.org.
← Retour au Blogue & OpinionsCinq échéances sont déjà passées. Une sixième est désormais fixée pour 2027. Sept conditions mesurables en décideront.
Lire l'articlePrès d'un million de personnes en Afrique de l'Ouest n'ont aucune nationalité reconnue, et 47 millions d'enfants ne sont pas enregistrés. Le coût est économique, et il est sécuritaire.
Lire l'articleLes propres données de la BAD montrent qu'un tiers des opérations sous-performent malgré un financement record. La solution n'est pas plus de conseil importé.
Lire l'article